Departamento de Relaciones Económicas Internacionales
Presentación
Coordinador: Esteban Leguizamón
Secretaria: Lilia Alcira Mohanna
Integrantes: Marcos López Bustamante
Camila Marcheti
Julio Sevares
Hugo Martin Sanchez
El Departamento de Relaciones Económicas Internacionales del Instituto de Relaciones Internacionales de la Universidad Nacional de La Plata presenta el Panorama de la Economía Internacional 2026, que abarca las tendencias más destacadas de la economía y el comercio mundial del último año, bajo la coordinación de Esteban Leguizamón.
Julio Sevares examina la situación actual y las perspectivas de la economía china, un cuadro de luces y sombras en el que la desaceleración del crecimiento, el riesgo de deflación, la crisis inmobiliaria y la creciente sobrecapacidad productiva conviven con una notable resistencia a la embestida arancelaria estadounidense y con avances firmes en la carrera tecnológica.
Leila Mohanna sostiene que el rasgo más visible del período fue la consolidación de la geoeconomía como mecanismo privilegiado de competencia interestatal, y lo ilustra con la política arancelaria de la administración Trump, el uso chino de los controles a la exportación de tierras raras y el bloqueo del estrecho de Ormuz, tres episodios que erosionan el multilateralismo y reducen los márgenes de autonomía de las economías periféricas.
Por su parte, Marcos Lopez Bustamante analiza el impacto de la crisis de Oriente Medio en las relaciones económicas internacionales y muestra cómo, tras el antecedente del Mar Rojo en 2024, los efectos asimétricos del conflicto sobre precios, seguros y rutas marítimas persistirán más allá de un eventual acuerdo de paz, empujando al mundo hacia una nueva normalidad en el transporte y el abastecimiento global.
Finalmente, Hugo Martin Sanchez ofrece una reseña sobre la banca islámica y el caso de Afganistán, donde la islamización completa del sistema bancario abre una vía posible hacia la inclusión financiera, pero enfrenta obstáculos considerables: la ausencia de un marco legal claro, el déficit de capacidades técnicas de supervisión y la desconfianza del público en el sistema bancario.
Panorama de la Economía Internacional[1]
1. Introducción
La economía mundial atraviesa un período definido por dos fuerzas de signo opuesto que operan de manera simultánea y con efectos profundamente asimétricos entre países. Por un lado, el shock negativo de oferta derivado de la guerra en Medio Oriente, iniciada el 28 de febrero de 2026 con los ataques de Estados Unidos e Israel sobre Irán, que derivó en el cierre del Estrecho de Ormuz —por donde transita cerca del 20% del petróleo y del gas licuado del mundo— y en el consecuente encarecimiento de la energía, los fertilizantes y los alimentos. Por el otro, el shock positivo de tecnología asociado al despliegue acelerado de la inteligencia artificial (IA), que sostiene un ciclo de inversión sin precedentes en semiconductores, centros de datos e infraestructura digital, y que explica buena parte de la resiliencia que la actividad global exhibió durante el primer semestre de 2026 (FMI, 2026b).
Si el año pasado caracterizábamos a la economía global como transitando un “intermezzo”, el período agosto 2025 – agosto 2026 confirmó que aquella aparente estabilización era, en efecto, frágil. El FMI señala que la economía mundial venía creciendo a un ritmo estable en torno al 3,3-3,5% y que, hacia comienzos de 2026, el organismo se disponía a revisar al alza sus proyecciones al comprobar que la actividad había resistido mejor de lo esperado el aumento de las barreras comerciales de 2025. El estallido de la guerra interrumpió ese impulso: bajo el escenario de referencia, el crecimiento global se proyecta ahora en 3,0% para 2026 y 3,4% para 2027, por debajo del promedio de 3,5% observado en el bienio 2024-2025 (FMI, 2026a; FMI, 2026b).
El impacto del conflicto es marcadamente heterogéneo. Los exportadores de energía fuera de la zona de conflicto se benefician de términos de intercambio favorables; las economías integradas al ciclo tecnológico —aun siendo importadoras de energía— exhiben una actividad más dinámica; y, en el extremo opuesto, los importadores de energía con escasa participación en la cadena de valor tecnológica, grupo que incluye a numerosos países de bajos ingresos, son quienes soportan el mayor costo (FMI, 2026b). Como se argumentará a lo largo del trabajo, esta doble condición —guerra y tecnología— redefine ganadores y perdedores con una velocidad inusual, y obliga a repensar los amortiguadores fiscales, monetarios y comerciales con los que cuenta el sistema económico internacional para procesar shocks sucesivos, en línea con lo que venimos sosteniendo en las ediciones anteriores de este Panorama.
A ello se agrega un dato no menor para la arquitectura del comercio internacional: el 20 de febrero de 2026 la Corte Suprema de los Estados Unidos declaró, en el caso Learning Resources, Inc. v. Trump, que la ley de poderes económicos de emergencia (IEEPA, por sus siglas en inglés) no autoriza al presidente a imponer aranceles, invalidando el andamiaje legal de los aranceles “recíprocos” y de los vinculados al fentanilo vigentes desde 2025. El Poder Ejecutivo respondió de inmediato con un nuevo arancel universal del 10% al amparo de la Sección 122 de la Ley de Comercio de 1974; posteriormente anunció su intención de elevarlo al máximo legal del 15%, aunque esa suba no llegó a implementarse. El recargo del 10%, limitado por ley a 150 días, expiró el 24 de julio de 2026, pero la administración avanzó en la reconstrucción de su esquema arancelario mediante otros mecanismos, de modo que la orientación proteccionista de la política comercial estadounidense se mantiene, aunque sobre bases legales más acotadas en alcance y duración (Ropes & Gray, 2026; White & Case, 2026). La tasa arancelaria efectiva de EE. UU. asumida en las proyecciones del FMI se mantiene, por lo pronto, prácticamente sin cambios (FMI, 2026b).
El presente trabajo se estructura de la siguiente manera. La sección 2 analiza la dinámica de la inflación, cuyo prolongado proceso de desinflación se interrumpió en 2026. La sección 3 examina la evolución y las perspectivas de la producción mundial. La sección 4 aborda el comercio internacional con base en las proyecciones de la OMC. La sección 5 incorpora los flujos de capitales y la inversión extranjera directa. La sección 6 repasa, con un comentario en cada caso, los hechos económicos más destacados del período agosto de 2025 – agosto de 2026. La sección 7 pone el foco en América Latina y, en particular, en Argentina. La sección 8 concluye.
2. Dinámica de la inflación
El dato central del período es que la desinflación global, en marcha desde comienzos de 2024, se detuvo. Impulsada por el salto de los precios de la energía tras el cierre del Estrecho de Ormuz, la inflación general mundial encadenó en mayo de 2026 su tercer mes consecutivo de aceleración interanual, quebrando la tendencia descendente previa. En términos secuenciales, la inflación general saltó casi 4 puntos porcentuales entre febrero y abril (a tasa anualizada desestacionalizada), aun cuando la inflación núcleo se mantuvo relativamente estable en la mayoría de los países (FMI, 2026b). La brecha entre inflación general y núcleo fue más amplia en los países con mayor capacidad ociosa y más angosta en aquellos que instrumentaron topes a los precios de los combustibles.
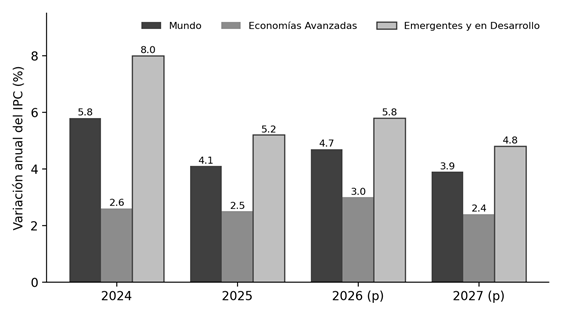
Según las proyecciones del FMI, la inflación general mundial pasaría del 4,1% en 2025 al 4,7% en 2026, para recién retomar el descenso en 2027 (3,9%). Las cifras implican revisiones al alza de 0,3 y 0,2 puntos porcentuales respecto de lo proyectado en abril de 2026. En las economías avanzadas, la inflación subiría del 2,5% al 3,0% en 2026 (con 3,6% en EE. UU., 2,9% en la zona euro y 2,3% en Japón, según los supuestos del escenario de referencia del organismo), mientras que en las economías emergentes y en desarrollo pasaría del 5,2% al 5,8%. La convergencia de la inflación núcleo a las metas sería recién gradual: hacia mediados de 2027 en el Reino Unido, hacia fines de 2027 en Japón y EE. UU., y recién en 2028 en la zona euro (FMI, 2026b). El Cuadro 1 y el Gráfico 1 resumen estas trayectorias.
Cuadro 1: Inflación por grupo de países (variación anual del IPC, %).
| Región/Grupo | 2024 (%) | 2025 (%) | 2026 (p) (%) | 2027 (p) (%) |
| Mundo | 5,8 | 4,1 | 4,7 | 3,9 |
| Economías Avanzadas | 2,6 | 2,5 | 3,0 | 2,4 |
| Economías Emergentes y en Desarrollo | 8,0 | 5,2 | 5,8 | 4,8 |
Fuente: Elaboración propia con base en FMI (2026b).
Gráfico 1: Tendencias globales de inflación por grupo de países (variación anual, %).
Fuente: Elaboración propia con base en FMI (2026b).
Cabe destacar que, hasta el momento, la evidencia de desanclaje de expectativas es limitada. Las expectativas de inflación para 2026 se corrigieron al alza en la gran mayoría de los países relevados por Consensus Economics, pero las correspondientes a 2027 se movieron mucho menos, lo que sugiere que los agentes interpretan el shock como transitorio (FMI, 2026b). Este es, precisamente, el activo más valioso que los bancos centrales construyeron durante el ciclo de endurecimiento monetario 2022-2024: la credibilidad. La contracara es que los mercados descuentan ahora tasas de política más altas por más tiempo, y varios bancos centrales —tanto de economías avanzadas como emergentes— ya iniciaron subas de tasas, revirtiendo parcialmente la flexibilización de 2025 (FMI, 2026b).
La transmisión del shock energético dista de ser uniforme. Desde el inicio de la guerra, los precios minoristas de la nafta aumentaron alrededor de 30% en Asia emergente y solo 15% en América Latina, reflejo de diferencias en tipo de crudo importado, distancia geográfica, contratos de largo plazo, impuestos y subsidios. En el mercado de gas —menos integrado globalmente— el gas natural licuado se encareció cerca de 50% en Asia y 25% en Europa, mientras que el precio de referencia Henry Hub en EE. UU. subió apenas 10% (FMI, 2026b). Para las economías emergentes importadoras netas de energía, el deterioro de los términos de intercambio presiona sobre los tipos de cambio y complica el frente inflacionario, forzando un sesgo monetario más contractivo justo cuando la actividad se desacelera.
En el frente fiscal, la respuesta predominante frente a la guerra ha sido el uso de herramientas presupuestarias: rebajas de impuestos a los combustibles, subsidios y transferencias, y, en menor medida, controles de precios (FMI, 2026b). El FMI advierte que las medidas que distorsionan precios deberían removerse a medida que el shock energético se disipe, a fin de preservar amortiguadores fiscales que ya se encuentran erosionados tras la pandemia y los sucesivos episodios de tensión. Con deuda pública elevada en varias economías sistémicas y costos de financiamiento en ascenso, el margen para políticas contracíclicas es hoy sensiblemente menor al de crisis anteriores, un punto sobre el que este Panorama viene insistiendo desde 2023.
3. Evolución de la producción
La actividad global sorprendió favorablemente en el arranque de 2026: el crecimiento del primer trimestre fue de 3,0% trimestral anualizado, desacelerándose desde el 3,8% del cuarto trimestre de 2025, pero por encima del 2,7% que proyectaba el WEO de abril. Parte de la explicación reside en factores estructurales que aumentaron la resiliencia frente a los precios de la energía: el peso creciente de las renovables en la matriz energética global y la menor intensidad energética del producto. También contribuyeron el sostén fiscal y la robustez de la demanda interna en algunas economías (FMI, 2026b).
Sin embargo, la sorpresa positiva estuvo fuertemente concentrada en las economías integradas a la cadena de valor tecnológica. Los cuatro principales exportadores netos de hardware de IA (Taiwán, Corea, Tailandia y Malasia) registraron una sorpresa promedio de 4,4 puntos porcentuales anualizados, mientras que para el resto del mundo la sorpresa fue de -0,3 puntos. Corea, pese a su fuerte dependencia de la energía importada desde Medio Oriente, creció 7,5% anualizado en el trimestre —más de cuatro veces lo proyectado— de la mano del auge exportador de semiconductores. China se expandió 8,1% anualizado según las estimaciones desestacionalizadas del FMI, impulsada por la inversión pública en infraestructura y el salto de las manufacturas de alta tecnología, aun con un consumo interno débil. Alemania (1,4%) duplicó lo previsto gracias a las exportaciones netas, y en EE. UU. el PBI creció 2,1% anualizado, con la inversión en equipos y propiedad intelectual como motor y un rebote del gasto público tras el fin del cierre del gobierno federal (FMI, 2026b).
Hacia adelante, las proyecciones del escenario de referencia asumen que la reapertura del Estrecho de Ormuz comenzó a mediados de julio de 2026 y que las condiciones retornarían a la situación previa a la guerra hacia marzo de 2027. Sobre esa base, el crecimiento mundial se desaceleraría al 3,0% en 2026 para recuperarse al 3,4% en 2027. En las economías avanzadas se proyecta 1,7% y 1,8%, respectivamente: EE. UU. crecería 2,3% en 2026 (prácticamente sin cambios respecto de abril, apuntalado por la política fiscal, condiciones financieras acomodaticias y la inversión tecnológica), la zona euro apenas 0,9% (revisada a la baja por el arrastre negativo del primer trimestre y el encarecimiento energético), el Reino Unido 1,0% y Japón 0,6%. En el grupo emergente y en desarrollo, el crecimiento caería del 4,5% en 2025 al 3,8% en 2026: China se desaceleraría al 4,6% y la India, al 6,4%, permaneciendo entre las grandes economías de mayor crecimiento (FMI, 2026b). El Cuadro 2 presenta el detalle.
Cuadro 2: Crecimiento del PBI y de los flujos de comercio (%). Valores pasados y proyecciones.
| Proyección actual | Ajuste vs. abril 2026 | |||||
| 2024 | 2025 | 2026 | 2027 | 2026 | 2027 | |
| Producción Mundial | 3,5 | 3,5 | 3,0 | 3,4 | -0,1 | 0,2 |
| Economías Avanzadas | 1,9 | 1,9 | 1,7 | 1,8 | -0,1 | 0,1 |
| Estados Unidos | 2,8 | 2,1 | 2,3 | 2,2 | 0,0 | 0,1 |
| Zona Euro | 1,0 | 1,4 | 0,9 | 1,2 | -0,2 | 0,0 |
| Alemania | -0,5 | 0,2 | 0,7 | 1,0 | -0,1 | -0,2 |
| Francia | 1,4 | 0,9 | 0,6 | 0,9 | -0,3 | 0,0 |
| Italia | 0,8 | 0,5 | 0,5 | 0,5 | 0,0 | 0,0 |
| España | 3,5 | 2,8 | 2,1 | 1,8 | 0,0 | 0,0 |
| Japón | -0,2 | 1,1 | 0,6 | 0,7 | -0,1 | 0,1 |
| Reino Unido | 1,0 | 1,4 | 1,0 | 1,3 | 0,2 | 0,0 |
| Canadá | 2,0 | 1,9 | 1,1 | 1,7 | -0,4 | -0,2 |
| Otras Economías Avanzadas | 2,5 | 3,0 | 2,8 | 2,3 | 0,2 | 0,1 |
| Economías Emergentes y en Desarrollo | 4,5 | 4,5 | 3,8 | 4,5 | -0,1 | 0,3 |
| Asia Emergente y en Desarrollo | 5,5 | 5,6 | 5,0 | 4,8 | 0,1 | 0,0 |
| China | 5,0 | 5,0 | 4,6 | 4,1 | 0,2 | 0,1 |
| India | 7,1 | 7,7 | 6,4 | 6,7 | -0,1 | 0,2 |
| Europa Emergente y en Desarrollo | 3,8 | 2,0 | 1,9 | 2,1 | -0,1 | 0,0 |
| Rusia | 4,9 | 1,0 | 1,1 | 1,1 | 0,0 | 0,0 |
| América Latina y el Caribe | 2,4 | 2,4 | 2,4 | 2,7 | 0,1 | 0,0 |
| Brasil | 3,4 | 2,3 | 2,4 | 2,2 | 0,5 | 0,2 |
| México | 1,5 | 0,5 | 1,2 | 1,9 | -0,4 | -0,3 |
| Argentina | -1,3 | 4,4 | 3,5 | 4,0 | 0,0 | 0,0 |
| Oriente Medio y Asia Central | 3,1 | 3,7 | 0,7 | 6,5 | -1,2 | 1,9 |
| Arabia Saudita | 2,6 | 4,6 | 1,7 | 5,5 | -1,4 | 1,0 |
| África Subsahariana | 4,2 | 4,5 | 4,3 | 4,5 | 0,0 | 0,1 |
| Nigeria | 4,1 | 4,0 | 4,1 | 4,3 | 0,0 | 0,0 |
| Sudáfrica | 0,5 | 1,1 | 1,1 | 1,3 | 0,1 | 0,0 |
| Volumen del Comercio Mundial (bienes y servicios) | 3,7 | 5,0 | 3,5 | 4,3 | 0,7 | 0,5 |
| Economías Avanzadas | 2,3 | 4,2 | 3,4 | 3,3 | 0,9 | 0,4 |
| Economías Emergentes y en Desarrollo | 6,1 | 6,4 | 3,6 | 5,8 | 0,5 | 0,6 |
Fuente: Elaboración propia con base en FMI (2026b). (p): proyección. Los ajustes se expresan en puntos porcentuales respecto del WEO de abril de 2026. Para India, años fiscales.
El caso de Oriente Medio y Asia Central merece un párrafo aparte: la región prácticamente se estancaría en 2026 (0,7%, una revisión a la baja de 1,2 puntos) para rebotar con fuerza en 2027 (6,5%). Irak, Kuwait y Qatar —los productores más afectados por la disrupción del transporte de energía— sufrirían contracciones marcadas este año, seguidas de expansiones de dos dígitos el próximo. Arabia Saudita, con rutas de exportación más diversificadas, crecería 1,7% en 2026 y 5,5% en 2027, mientras que para Irán se proyecta una contracción del 5,4% este año (FMI, 2026b). En África Subsahariana el crecimiento se mantendría estable en 4,3%, aunque con una divergencia notable entre economías: las importadoras de petróleo no intensivas en recursos sufren el encarecimiento de la energía y los alimentos, en un contexto agravado por la caída de la asistencia oficial al desarrollo.
Para América Latina y el Caribe se proyecta un crecimiento estable del 2,4% en 2026, con una leve aceleración al 2,7% en 2027. Brasil fue revisado al alza (+0,5 puntos, al 2,4%) por la resiliencia de su actividad, y México al -0,4 (1,2%), con una aceleración modesta esperada a medida que las políticas internas se vuelvan menos restrictivas, aunque con la incertidumbre comercial todavía condicionando la inversión. Argentina, tras crecer 4,4% en 2025, se expandiría 3,5% en 2026 y 4,0% en 2027 (FMI, 2026b). Sobre estos casos volveremos en la sección 7.
Los riesgos, si bien más balanceados que en abril, continúan sesgados a la baja. El más inmediato es una reescalada en Medio Oriente que prolongue la volatilidad de los precios de las materias primas: la contención del precio del petróleo (el índice promedio de precios spot se proyecta en US$ 89 por barril para 2026, frente a los US$ 100 del escenario adverso de abril) obedeció en buena medida al uso de inventarios, que se aproximan a mínimos de varios años. A ello se suman el riesgo de una nueva escalada arancelaria, la posibilidad de una corrección abrupta de las expectativas de rentabilidad asociadas a la IA —con valuaciones bursátiles históricamente elevadas y crecientemente concentradas— y la amplificación que podrían ejercer los débiles amortiguadores fiscales. Del lado positivo, una normalización más veloz de los mercados energéticos, una inversión tecnológica más fuerte o acuerdos que reduzcan barreras comerciales podrían elevar el crecimiento por encima del escenario base (FMI, 2026b).
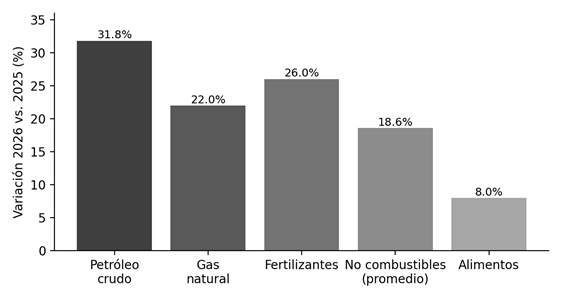
Gráfico 2: Supuestos de precios de materias primas para 2026 (variación % respecto de 2025).
Fuente: Elaboración propia con base en FMI (2026b).
4. Perspectivas del comercio mundial
El comercio mundial cerró 2025 con un desempeño muy superior al esperado[2]. El volumen del comercio de mercancías creció 4,6% —cuando en abril de 2025 la OMC llegó a proyectar una contracción para ese año—, impulsado por dos factores: el auge del comercio de productos vinculados a la IA (semiconductores, servidores, equipos de telecomunicaciones) y el adelantamiento de compras (frontloading) para eludir los aumentos arancelarios anunciados por EE. UU. El comercio de servicios comerciales, por su parte, se expandió 5,3% (OMC, 2026). Este resultado confirma un patrón que destacamos en la edición anterior: el sistema de comercio internacional ha mostrado una capacidad de adaptación —vía desvío de comercio, reconfiguración de cadenas y nuevas rutas— mayor a la que sugerían los escenarios más pesimistas.
Las perspectivas para 2026, sin embargo, son considerablemente más modestas. En su escenario base (que excluye el shock de precios de la energía), la OMC proyecta que el crecimiento del volumen del comercio de mercancías se desacelere al 1,9% en 2026 —dado que el impulso extraordinario del frontloading no se repetirá y la inversión vinculada a la IA se moderaría— para recuperarse al 2,6% en 2027. Los servicios crecerían 4,8% en 2026 y 5,1% en 2027. En conjunto, bienes y servicios pasarían de crecer 4,7% en 2025 a 2,7% en 2026 (OMC, 2026). Pero el organismo advierte que, de sostenerse los precios elevados de la energía derivados del conflicto en Medio Oriente, el crecimiento del comercio de mercancías perdería otros 0,5 puntos porcentuales (quedando en 1,4%) y el de servicios se reduciría del 4,8% al 4,1%, afectado directamente por las disrupciones al transporte y los viajes e indirectamente por el menor crecimiento del PBI (OMC, 2026).
La dimensión logística del conflicto es elocuente: los datos de la OMC relevados por fuentes parlamentarias británicas indican una reducción del 95% en los buques que transportan crudo desde y hacia los puertos del Golfo Pérsico y del 99% en los buques de gas natural licuado desde el inicio de la guerra (House of Commons Library, 2026). Cabe recordar que esta es la segunda gran disrupción de rutas marítimas en pocos años, tras la crisis del Mar Rojo analizada en el anuario 2024, lo que refuerza la tendencia a incorporar la resiliencia logística —y no solo el costo— como criterio de organización de las cadenas de suministro.
En términos de valores y participaciones, 2025 volvió a mostrar el dominio de China y Estados Unidos en el comercio mundial de mercancías. China lideró las exportaciones con aproximadamente 3,8 billones de dólares (+5% interanual), seguida por EE. UU. (2,2 billones) y Alemania (1,8 billones). En importaciones, EE. UU. encabezó el ranking con 3,5 billones (+4%), seguido por China (2,6 billones) y Alemania (1,5 billones). Se destacan los fuertes crecimientos de Hong Kong (+17% en exportaciones y +18% en importaciones) y de los Emiratos Árabes Unidos (+17%), que ingresó al top ten de exportadores como reflejo de su doble condición de exportador energético y centro logístico regional (OMC, 2026). El Cuadro 3 presenta el detalle.
Cuadro 3: Principales exportadores e importadores en el comercio mundial de mercancías, 2025 (miles de millones de dólares EE. UU. y porcentajes).
| Puesto | Exportadores | Valor (miles de millones US$) | Variación anual (%) |
| 1 | China | 3.800 | 5 |
| 2 | Estados Unidos de América | 2.200 | 6 |
| 3 | Alemania | 1.800 | 5 |
| 4 | Países Bajos | 989 | 7 |
| 5 | Hong Kong, China | 754 | 17 |
| 6 | Japón | 738 | 4 |
| 7 | Italia | 726 | 8 |
| 8 | República de Corea | 709 | 4 |
| 9 | Emiratos Árabes Unidos | 707 | 17 |
| 10 | Francia | 683 | 7 |
| Puesto | Importadores | Valor (miles de millones US$) | Variación anual (%) |
| 1 | Estados Unidos de América | 3.500 | 4 |
| 2 | China | 2.600 | 0 |
| 3 | Alemania | 1.500 | 9 |
| 4 | Reino Unido | 949 | 16 |
| 5 | Países Bajos | 870 | 7 |
| 6 | Hong Kong, China | 832 | 18 |
| 7 | Francia | 786 | 5 |
| 8 | Japón | 756 | 2 |
| 9 | India | 753 | 5 |
| 10 | México | 683 | 4 |
Fuente: Elaboración propia con base en OMC (2026). Los valores de los tres primeros puestos de cada ranking se presentan redondeados a centenas de miles de millones, conforme los informa el comunicado de la OMC; los restantes conservan la precisión original de la fuente.
El comercio de servicios, una vez más, exhibe mayor capacidad de adaptación que el de bienes. Las exportaciones mundiales de servicios alcanzaron los 9,6 billones de dólares en 2025 y su composición continúa desplazándose decididamente hacia la entrega digital: los servicios entregados digitalmente sumaron 5,3 billones de dólares, cerca del 55% del total (frente a alrededor del 43% una década atrás), mientras que los viajes (1,9 billones) y el transporte (1,5 billones) crecen a menor ritmo (OMC, 2026; Andaman Partners, 2026). El propio FMI dedica un recuadro de su WEO de abril a los servicios como “motor emergente” del crecimiento global (FMI, 2026a). Para países como Argentina, con ventajas comparativas crecientes en servicios basados en el conocimiento, esta transformación estructural constituye una ventana de oportunidad que trasciende la coyuntura.
Cuadro 4: Comercio mundial de servicios comerciales. Volúmenes, valores y proyecciones.
| Concepto | 2025 | 2026 (p) | 2027 (p) |
| Volumen del comercio de servicios comerciales (var. %) | 5,3 | 4,8 | 5,1 |
| Escenario con precios de la energía persistentemente altos (var. %) | – | 4,1 | – |
| Exportaciones mundiales de servicios (billones de US$) | 9,6 | – | – |
| Servicios entregados digitalmente (billones de US$) | 5,3 | – | – |
| Viajes (billones de US$) | 1,9 | – | – |
| Transporte (billones de US$) | 1,5 | – | – |
Fuente: Elaboración propia con base en OMC (2026). “Billones” refiere a millones de millones (trillions).
Finalmente, la fragmentación del comercio a lo largo de líneas geopolíticas continúa operando de fondo. La reconfiguración arancelaria estadounidense —aún tras el fallo de la Corte Suprema— y las respuestas del resto del mundo consolidan un sistema de comercio administrado en el que los acuerdos bilaterales y los controles de exportación (tierras raras, semiconductores, tungsteno) ganan protagonismo frente a las reglas multilaterales. La OMC insiste en que las reglas comerciales deberían modernizarse para reflejar el peso creciente de los servicios y la búsqueda de resiliencia en las cadenas de suministro, y en que los acuerdos regionales y plurilaterales pueden ayudar en la medida en que minimicen las disposiciones distorsivas (FMI, 2026b; OMC, 2026).
5. Flujos de capitales e inversión extranjera directa
La inversión extranjera directa (IED) global aumentó 6% en 2025, hasta 1,6 billones de dólares, poniendo fin a dos años consecutivos de caída. La recuperación, no obstante, es estrecha, frágil y despareja: excluyendo los flujos de tránsito (conduit flows) a través de los grandes centros financieros europeos, el incremento fue de solo 4%. Las economías desarrolladas recibieron 723 mil millones de dólares (+11%), mientras que las economías en desarrollo captaron 901 mil millones (+2%). Estados Unidos se mantuvo como principal receptor (277 mil millones) y también como principal origen de la IED, seguido por Japón y China (UNCTAD, 2026).
Cuadro 5: Flujos de entrada de IED por grupo de economías, 2024-2025.
| Grupo / concepto | 2024 (miles de millones US$) | 2025 (miles de millones US$) | Var. (%) |
| Mundo | 1.500 | 1.600 | 6 |
| Economías desarrolladas | 651* | 723 | 11 |
| Economías en desarrollo | 883* | 901 | 2 |
| Países menos adelantados (PMA) | 36* | 43 | 21 |
| Estados Unidos (principal receptor) | – | 277 | – |
Fuente: Elaboración propia con base en UNCTAD (2026). (*) Valores de 2024 implícitos en los niveles de 2025 y las variaciones informadas por UNCTAD.
Gráfico 3: IED global por grupo de economías (miles de millones de US$).
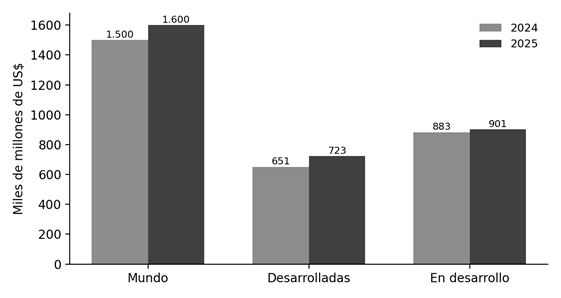
Fuente: Elaboración propia con base en UNCTAD (2026).
El dato estructural más relevante del informe de UNCTAD es la creciente concentración de la inversión internacional: las 20 principales economías receptoras captaron más del 80% de los flujos globales, y los sectores estratégicos (infraestructura digital, semiconductores, energía) explicaron el 44% del valor de los proyectos greenfield anunciados, frente al 16% en 2020. Buena parte del incremento de 2025 se explica por un puñado de megaproyectos, especialmente de infraestructura digital vinculada a la IA: los centros de datos lideraron el crecimiento de los proyectos de inversión. En paralelo, los indicadores de actividad real siguieron débiles: las fusiones y adquisiciones transfronterizas cayeron 7%, los anuncios greenfield se mantuvieron en niveles similares a 2024 y el financiamiento internacional de proyectos, si bien creció 3%, permanece un cuarto por debajo de su pico de 2021 (UNCTAD, 2026).
Para los países en desarrollo el panorama es preocupante. Los países menos adelantados recibieron 43 mil millones de dólares (+21%), pero ello representa apenas el 2,7% de los flujos globales y se concentra en unas pocas economías. La concentración de la IED en proyectos intensivos en capital y tecnología dificulta la competencia de los países de menores ingresos por la inversión, en un contexto de costos de financiamiento elevados y de caída de la asistencia oficial al desarrollo (UNCTAD, 2026). Otro fenómeno a monitorear es el avance de los inversores estatales: 26 de las 100 mayores multinacionales no financieras del ranking de UNCTAD tienen hoy participación estatal significativa, frente a 15 en 2017, y las adquisiciones transfronterizas concretadas por multinacionales de mayoría estatal promediaron 85 mil millones de dólares anuales entre 2021 y 2025, casi el doble que en 2015-2019.
En cuanto a los flujos financieros de cartera, la guerra en Medio Oriente provocó una retracción abrupta e inmediata de los flujos hacia mercados emergentes al estallar el conflicto, que luego se estabilizó. El apetito de los inversores por deuda en moneda dura se mantiene robusto, con varias economías emergentes de alto rendimiento y de frontera logrando emitir en los mercados internacionales. Las condiciones financieras globales, tras alcanzar picos de tensión a comienzos de abril, se relajaron y continúan siendo acomodaticias en términos históricos, aunque con episodios de volatilidad y con los mercados descontando tasas de política más elevadas. Persiste, como riesgo latente, la concentración de los mercados accionarios en las empresas vinculadas a la IA: las bolsas con mayor exposición (Japón, Corea, Taiwán y EE. UU.) vienen sobresaliendo, con ratios precio-ganancia en niveles históricamente altos, lo que deja al sistema expuesto a una corrección abrupta si las expectativas de rentabilidad del sector se revisaran a la baja (FMI, 2026b).
6. Hechos económicos destacados del período (agosto de 2025 – agosto de 2026)
Como es habitual en este Panorama, se aísla a continuación un conjunto de hechos económicos salientes del período bajo análisis, acompañados de un breve comentario que busca situarlos dentro del sistema económico internacional y razonar sobre su rol en él.
6.1. La reconfiguración arancelaria de Estados Unidos y el fallo de la Corte Suprema
Durante el segundo semestre de 2025, la administración Trump consolidó su nuevo régimen arancelario mediante acuerdos marco con sus principales socios (Unión Europea, Japón, Corea, entre otros) que fijaron aranceles “recíprocos” de entre 10% y 20% a cambio de compromisos de inversión y compras. El 20 de febrero de 2026, sin embargo, la Corte Suprema resolvió por 6 votos a 3, en Learning Resources, Inc. v. Trump, que la IEEPA no autoriza al presidente a imponer aranceles, invalidando tanto los aranceles recíprocos como los vinculados al tráfico de fentanilo. Los aranceles basados en IEEPA dejaron de cobrarse el 24 de febrero, y el Ejecutivo impuso de inmediato un arancel universal del 10% bajo la Sección 122 de la Ley de Comercio de 1974 —la suba al máximo legal del 15%, anunciada por el presidente, no llegó a implementarse—, manteniendo además los aranceles sectoriales de las Secciones 232 y 301. El recargo de la Sección 122, limitado por ley a 150 días, expiró el 24 de julio de 2026 y fue reemplazado en el mismo acto por nuevas medidas bajo la Sección 301 (Ropes & Gray, 2026; White & Case, 2026).
Comentario: el fallo constituye un límite institucional de primer orden al unilateralismo comercial, pero no su fin. La recaudación arancelaria en juego —estimada entre 175 y 179 mil millones de dólares sujetos a eventuales devoluciones— y la migración hacia autoridades legales con topes de alícuota y de duración introducen un elemento de previsibilidad que los mercados celebraron, aunque la tasa arancelaria efectiva de EE. UU. permanece en niveles no vistos en décadas. Para terceros países, incluida Argentina, la lección es doble: los acuerdos bilaterales negociados en 2025 conservan valor estratégico, pero la arquitectura legal sobre la que se asientan las preferencias es más inestable de lo que la retórica sugiere. La institucionalidad —tema recurrente de este Panorama— volvió a demostrar que importa.
6.2. La tregua comercial entre Estados Unidos y China
Tras una nueva escalada en octubre de 2025 —cuando China anunció una ampliación drástica de sus controles a la exportación de tierras raras y EE. UU. amenazó con aranceles adicionales del 100%—, los presidentes Trump y Xi Jinping acordaron a fines de octubre de 2025, en su encuentro en Corea del Sur, una tregua de un año: reducción de aranceles vinculados al fentanilo, suspensión de los nuevos controles de exportación chinos y reanudación de las compras chinas de soja estadounidense, entre otros puntos.
Comentario: la tregua confirmó que la relación bilateral se administra hoy mediante equilibrios inestables de disuasión mutua: el dominio chino del refinado de minerales críticos (alrededor del 70% de la producción refinada de los minerales clave para la energía en 2025, según la AIE) opera como espejo del control estadounidense sobre semiconductores avanzados. Los precios lo reflejan: el tungsteno acumuló un alza de 622% entre enero de 2025 y abril de 2026, con subas también extraordinarias en tantalio, cobalto, neodimio y litio (AIE, 2026). Para los países proveedores de minerales críticos —Argentina incluida, por su potencial en litio y cobre— este reordenamiento eleva el valor geopolítico de sus recursos, al tiempo que los expone a una volatilidad de precios considerable.
6.3. El cierre del gobierno federal estadounidense
Entre octubre y noviembre de 2025, Estados Unidos atravesó el cierre de gobierno (shutdown) más prolongado de su historia, con la consecuente suspensión de servicios públicos, demoras en la publicación de estadísticas oficiales clave (incluyendo informes de empleo e inflación) y un impacto contractivo transitorio sobre la actividad del cuarto trimestre. El fin del cierre contribuyó al rebote del gasto público en el primer trimestre de 2026 (FMI, 2026b).
Comentario: más allá de su efecto macroeconómico acotado y mayormente reversible, el episodio dejó dos secuelas relevantes para el resto del mundo. Primero, un “apagón estadístico” que complicó la lectura de la economía estadounidense por parte de la Reserva Federal y de los mercados justo en el tramo final del ciclo de recortes de tasas de 2025. Segundo, una nueva señal de erosión de los amortiguadores institucionales y fiscales de la principal economía del planeta, en línea con la advertencia del FMI sobre la exposición de los mercados soberanos a una reevaluación de la sostenibilidad fiscal en economías sistémicas (FMI, 2026b).
6.4. La guerra en Medio Oriente y la crisis del Estrecho de Ormuz
El 28 de febrero de 2026, Estados Unidos e Israel iniciaron una campaña de ataques sobre Irán dirigida a su programa nuclear y misilístico, en la que murió el líder supremo Alí Jamenei. Irán respondió con contraataques sobre Israel, bases estadounidenses y objetivos en países árabes, y con el cierre del Estrecho de Ormuz. El petróleo WTI llegó a operar cerca de los 100 dólares por barril y los precios minoristas de los combustibles se dispararon (la nafta promedio en EE. UU. superó los 4 dólares por galón). Tras más de cinco semanas de combates, EE. UU. e Irán acordaron un alto el fuego a comienzos de abril, condicionado a la reapertura del estrecho, y en junio firmaron un memorando de entendimiento en conversaciones mediadas por Pakistán; en julio, no obstante, se registraron nuevos ataques iraníes a buques considerados no cooperativos, manteniendo la travesía muy por debajo de los niveles previos. Los 32 miembros de la Agencia Internacional de Energía liberaron 400 millones de barriles de reservas y EE. UU. flexibilizó temporalmente sanciones sobre crudo ruso e iraní en tránsito para contener los precios (House of Commons Library, 2026; Congressional Research Service, 2026).
Comentario: se trata del shock geopolítico-económico más significativo desde la invasión rusa a Ucrania, y su procesamiento por parte del sistema ofrece lecciones valiosas. La suba “contenida” del petróleo (32% proyectado para 2026, con un promedio de US$ 89 por barril) frente a la magnitud de la disrupción física se explica por el uso masivo de inventarios, la mayor participación de las renovables y la menor intensidad energética del producto global. Pero esa resiliencia tiene un límite: los inventarios se acercan a mínimos de varios años y, si el shock se percibiera como permanente, la disposición a acomodarlo con existencias se debilitaría, con dinámicas de precios potencialmente no lineales (FMI, 2026b). Para América Latina, relativamente lejana al conflicto y con matriz energética propia, el shock fue comparativamente benigno —las naftas minoristas subieron 15% frente a 30% en Asia emergente— e incluso favorable para los exportadores netos de energía y alimentos, aunque el encarecimiento de los fertilizantes (+26% proyectado) golpea los costos del agro regional, en un eco de lo ocurrido en 2022 con el mercado de nitratos que analizáramos en el anuario 2023.
6.5. El regreso de la inflación y el giro de la política monetaria
Durante el segundo semestre de 2025, con la desinflación aparentemente encaminada, la Reserva Federal retomó los recortes de su tasa de política y varios bancos centrales la acompañaron. El estallido de la guerra revirtió el proceso: la inflación general volvió a acelerarse desde marzo de 2026, los mercados repricearon al alza los senderos esperados de tasas y varios bancos centrales —en particular de Asia emergente importadora de crudo, presionada por el deterioro de sus términos de intercambio y sus monedas— iniciaron subas (FMI, 2026b).
Comentario: el episodio constituye la primera prueba de estrés seria para la credibilidad reconstruida por los bancos centrales tras la inflación pospandemia. La recomendación del FMI es mantener las tasas reales aproximadamente constantes ante un shock juzgado transitorio con expectativas ancladas —lo que puede implicar subas nominales—, endurecer más donde la credibilidad es débil o el traspaso cambiario alto, y proteger la independencia de los bancos centrales de las presiones políticas, cuya sola percepción puede desanclar expectativas (FMI, 2026b). El costo de la estabilización de 2022-2024 fue alto; dilapidarlo sería más costoso aún. En paralelo, la búsqueda de cobertura frente a la incertidumbre llevó al oro a máximos históricos —superó por primera vez los 4.000 dólares por onza en octubre de 2025—, un recordatorio de que la demanda de activos de refugio convive con mercados accionarios en récords.
6.6. El auge de la inversión en inteligencia artificial
El ciclo tecnológico global se aceleró durante todo el período: la inversión en semiconductores, servidores y centros de datos alcanzó registros inéditos, el comercio de bienes vinculados a la IA fue el principal motor del comercio mundial en 2025, la infraestructura digital lideró los proyectos de IED y las bolsas con alta exposición tecnológica marcaron máximos con una concentración creciente en pocas firmas (OMC, 2026; UNCTAD, 2026; FMI, 2026b).
Comentario: la IA se transformó en el estabilizador automático menos pensado de la economía mundial: sin el impulso de demanda del complejo tecnológico, el shock bélico habría encontrado una economía global mucho más vulnerable. Pero el fenómeno es de doble filo. Si la inversión se traduce en ganancias de productividad de base amplia, el crecimiento de mediano plazo podría fortalecerse; si, en cambio, las expectativas de rentabilidad se revisaran a la baja, la retracción de la inversión y la corrección de valuaciones —amplificada por la concentración accionaria y transmitida por canales comerciales y financieros— podría endurecer las condiciones financieras globales mucho más allá del sector (FMI, 2026b). La historia económica enseña a desconfiar de la frase “esta vez es diferente”; también enseña que las revoluciones tecnológicas genuinas suelen venir acompañadas de burbujas. Ambas lecturas pueden ser ciertas a la vez.
6.7. Argentina: respaldo financiero de Estados Unidos y consolidación del programa de estabilización
El período fue particularmente intenso para la economía argentina. Tras un episodio de fuerte tensión cambiaria posterior a la elección bonaerense de septiembre de 2025, el Tesoro de Estados Unidos anunció el 20 de octubre de 2025 un acuerdo de estabilización cambiaria con el BCRA por 20.000 millones de dólares, del cual se utilizaron unos 2.500 millones antes de las elecciones legislativas del 26 de octubre —favorables al oficialismo— y que fueron devueltos íntegramente en diciembre de 2025, permaneciendo la línea vigente. En noviembre de 2025 se anunció además un marco para un Acuerdo de Comercio e Inversión Recíprocos, finalmente firmado el 5 de febrero de 2026, que contempló acceso preferencial para determinados bienes estadounidenses y mejoras recíprocas en el comercio de carne vacuna, además de compromisos en materia de barreras no arancelarias, propiedad intelectual, comercio digital y minerales críticos (USTR, 2025). En el plano multilateral, el FMI aprobó en mayo de 2026 la segunda revisión del programa de Facilidades Extendidas por 20.000 millones de dólares, habilitando un desembolso de 1.000 millones, y proyecta un crecimiento del 3,5% para 2026 con una inflación que bajaría del 31,5% interanual a fines de 2025 a alrededor del 25% a fines de 2026 (FMI, 2026c; BCRA, 2026).
Comentario: el respaldo del Tesoro estadounidense constituye una innovación relevante en el contexto contemporáneo, aunque el uso bilateral del Fondo de Estabilización Cambiaria posee antecedentes importantes —notablemente el rescate de México de 1995, que contempló hasta 20.000 millones de dólares de financiamiento del ESF—. Lo singular del caso argentino reside menos en la inexistencia de precedentes que en su utilización contemporánea como instrumento bilateral de estabilización, por fuera de la arquitectura tradicional del FMI, y en el marcado componente geopolítico que rodeó la operación, lo que reabre el debate —presente en este anuario desde 2023 con la disputa RMB-dólar— sobre la geopolítica de la liquidez internacional. Para Argentina, la contracara de la oportunidad es la condicionalidad implícita: el alineamiento estratégico se convirtió en un activo financiero, cuya cotización depende de variables políticas propias y ajenas. La sostenibilidad de la estabilización requerirá, como señala el propio FMI, consolidar el ancla nominal, acumular reservas y avanzar en reformas que consoliden el crecimiento liderado por la inversión privada, en particular en energía y minería.
6.8. Emergencias sanitarias y climáticas como riesgo económico
El período agregó dos capas adicionales de riesgo para las economías de menores ingresos: la declaración de una emergencia de salud pública de importancia internacional por un brote de ébola y la alta probabilidad de eventos climáticos extremos asociados a un episodio de El Niño extraordinariamente fuerte (FMI, 2026b).
Comentario: ambos fenómenos operan sobre países cuyos sistemas de salud, protección social y finanzas públicas ya están tensionados por la caída de la asistencia oficial al desarrollo y el encarecimiento de la energía y los alimentos. La combinación de inseguridad alimentaria —agravada por la disrupción de los mercados de fertilizantes— con estrés climático y sanitario eleva el riesgo de inestabilidad social y de crisis de balanza de pagos en las economías más vulnerables, y refuerza el llamado del FMI a preservar los canales multilaterales de liquidez y los mecanismos de resolución ordenada de deudas (FMI, 2026b). Para Argentina, El Niño es una variable de primer orden: su intensidad definirá buena parte del resultado de la campaña agrícola 2026/27 y, con ella, de la oferta de divisas del año próximo.
7. Foco en nuestra región: América Latina y Argentina
América Latina y el Caribe atraviesa el turbulento bienio 2025-2026 con un crecimiento estable aunque mediocre: 2,4% tanto en 2025 como en 2026, con una aceleración proyectada al 2,7% en 2027 (FMI, 2026b). La región quedó relativamente resguardada del shock bélico —por distancia geográfica, autosuficiencia energética relativa y menor traspaso a precios minoristas— y se beneficia parcialmente del desvío de comercio inducido por la reconfiguración arancelaria global y de los mejores precios de la energía y los alimentos para sus exportadores netos. Su talón de Aquiles continúa siendo conocido: baja inversión, productividad estancada y espacio fiscal limitado, a lo que se suma su virtual ausencia de la cadena de valor tecnológica que hoy tracciona el crecimiento mundial, con la excepción parcial de los servicios basados en el conocimiento y de su rol como proveedora de minerales críticos.
Cuadro 6: Crecimiento del PBI real en países seleccionados de América Latina (%).
| País / grupo | 2024 | 2025 | 2026 (p) | 2027 (p) |
| América Latina y el Caribe | 2,4 | 2,4 | 2,4 | 2,7 |
| Argentina | -1,3 | 4,4 | 3,5 | 4,0 |
| Brasil | 3,4 | 2,3 | 2,4 | 2,2 |
| México | 1,5 | 0,5 | 1,2 | 1,9 |
Fuente: Elaboración propia con base en FMI (2026b). (p): proyección.
Brasil muestra una resiliencia destacable (+0,5 puntos de revisión para 2026, al 2,4%), apuntalada por el agro y una demanda interna firme, aunque se espera cierta desaceleración en 2027. Las elecciones generales de octubre de 2026, entretanto, concentran buena parte de la atención política regional. México, golpeado primero por la incertidumbre arancelaria y luego por la debilidad de la inversión, apenas crecería 1,2% en 2026, con una recuperación gradual al 1,9% en 2027 a medida que las políticas internas se tornen menos restrictivas. La heterogeneidad política de la región —que dificulta, como señalamos en anuarios anteriores, su actuación como bloque cohesionado— vuelve a quedar de manifiesto en las posiciones divergentes frente a Washington y Beijing.
Argentina, por su parte, protagonizó uno de los giros macroeconómicos más pronunciados de la región: tras la contracción del 1,3% en 2024, la economía creció 4,4% en 2025 y se proyecta una expansión del 3,5% en 2026 y del 4,0% en 2027, traccionada por la inversión privada, las exportaciones de energía y minería y la recuperación gradual del crédito y la construcción (FMI, 2026b; FMI, 2026c). La desinflación continúa, aunque a un ritmo más gradual que el inicialmente previsto —en parte por el impacto del encarecimiento internacional de la energía—, con una proyección oficial del FMI del 25% interanual para fines de 2026. Los desafíos pendientes son sustanciales: consolidar la acumulación de reservas (el programa contempla al menos 8.000 millones de dólares de reservas netas adicionales), fortalecer el ancla nominal, y construir los consensos políticos para las reformas tributaria y laboral que el organismo considera necesarias para un crecimiento sostenido liderado por el sector privado. La ventana externa —precios favorables para la energía, minerales críticos revalorizados, respaldo financiero estadounidense— es real, pero la historia argentina enseña que las ventanas se aprovechan con instituciones, no con viento de cola.
8. Reflexiones finales
El análisis de las secciones anteriores dibuja una economía mundial atravesada por corrientes cruzadas de una intensidad inusual. La guerra en Medio Oriente reinstaló el riesgo geopolítico en el centro de la escena económica, interrumpió la desinflación global y volvió a poner a prueba —por tercera vez en seis años, tras la pandemia y la invasión a Ucrania— la capacidad adaptativa del sistema. La respuesta agregada fue, otra vez, mejor que la temida: el crecimiento global de 2026 se proyecta en 3,0%, apenas una décima por debajo de lo previsto antes de conocerse la duración del conflicto, y el comercio mundial crecería 3,5% medido en bienes y servicios. Pero ese promedio esconde una dispersión enorme: contracciones profundas en el Golfo, estancamiento en los importadores de energía sin participación tecnológica, y auges extraordinarios en el nodo asiático del hardware de IA.
Del período se desprenden, a nuestro juicio, tres conclusiones. Primera: los amortiguadores importan, y se agotan. Los inventarios petroleros, la credibilidad de los bancos centrales y el espacio fiscal absorbieron el shock de 2026; ninguno de los tres está hoy en condiciones de absorber otro de magnitud similar sin costos sustancialmente mayores. Segunda: la tecnología redistribuye el mapa del poder económico a una velocidad que las categorías tradicionales (avanzados/emergentes, exportadores/importadores de materias primas) capturan cada vez peor; la posición de cada país en la cadena de valor de la IA se volvió una variable tan determinante como su balanza energética. Tercera: la institucionalidad —doméstica e internacional— sigue siendo el amortiguador más barato y el más subestimado: el fallo de la Corte Suprema estadounidense, la persistencia de la OMC como productor de información y previsibilidad, y los programas del FMI recuerdan que las reglas, aun imperfectas, reducen la varianza de un sistema que ya acumula demasiadas fuentes de incertidumbre.
Para Argentina y la región, el mensaje es de oportunidad condicionada. El mundo demanda lo que América Latina tiene —energía, alimentos, minerales críticos, servicios basados en el conocimiento— y la geografía la protege parcialmente de los conflictos que encarecen todo lo demás. Convertir esa renta de posición en desarrollo exige lo de siempre: estabilidad macroeconómica persistente, inversión en capacidades y una inserción internacional inteligente que evite quedar atrapada en la lógica de bloques. Este intermezzo bélico-tecnológico, como el anterior, también pasará; la pregunta relevante es con qué activos —físicos, fiscales e institucionales— llegará cada país al próximo shock, cuya ocurrencia, a esta altura, conviene dar por descontada (FMI, 2026a; FMI, 2026b; OMC, 2026; UNCTAD, 2026).
Esteban Leguizamón
Coordinador
9. Referencias
Agencia Internacional de Energía (AIE). (2026). Global Critical Minerals Outlook 2026. París: IEA. Disponible en https://www.iea.org/reports/global-critical-minerals-outlook-2026
Banco Central de la República Argentina (BCRA). (2026). “El BCRA canceló las operaciones con el Departamento del Tesoro de los Estados Unidos”, 9 de enero de 2026. Disponible en https://www.bcra.gob.ar/noticia/el-bcra-cancelo-las-operaciones-con-el-departamento-del-tesoro-de-los-estados-unidos/
Banco Mundial. World Development Indicators. Washington, DC. Disponible en https://databank.worldbank.org/source/world-development-indicators
Congressional Research Service (CRS). (2026). The Strait of Hormuz: Security Developments and Impacts on Oil, Gas, and Other Commodities (R45281). Washington, DC.
Corte Suprema de los Estados Unidos. (2026). Learning Resources, Inc. v. Trump; Trump v. V.O.S. Selections, Inc. Decisión del 20 de febrero de 2026.
Fondo Monetario Internacional. (2026a). World Economic Outlook: Global Economy in the Shadow of War. Washington, DC: IMF, abril de 2026.
Fondo Monetario Internacional. (2026b). World Economic Outlook Update: Global Economy in Crosscurrents of War and Technology. Washington, DC: IMF, julio de 2026.
Fondo Monetario Internacional. (2026c). Argentina: Second Review under the Extended Arrangement under the Extended Fund Facility – Staff Report. Washington, DC: IMF, mayo de 2026.
House of Commons Library. (2026). Israel/US-Iran conflict 2026: Reopening the Strait of Hormuz (CBP-10636). Londres.
Organización Mundial del Comercio (OMC). (2026). Global Trade Outlook and Statistics. Ginebra: WTO, marzo de 2026. Disponible en https://www.wto.org/english/res_e/booksp_e/gtos0326_e.pdf
Organización Mundial del Comercio (OMC). (2025). Global Trade Outlook and Statistics – Update. Ginebra: WTO, octubre de 2025.
Oficina del Representante Comercial de los Estados Unidos (USTR). (2025). Fact Sheet: United States and Argentina Agree to Framework for an Agreement on Reciprocal Trade and Investment, 13 de noviembre de 2025. Disponible en https://ustr.gov/about/policy-offices/press-office/fact-sheets/2025/november/fact-sheet-united-states-and-argentina-agree-framework-agreement-reciprocal-trade-and-investment
Ropes & Gray. (2026). Supreme Court Strikes Down IEEPA Tariffs — Key Takeaways and Implications for Importers, 23 de febrero de 2026.
UNCTAD. (2026). World Investment Report 2026: International Investment in a Turbulent Era. Ginebra: Naciones Unidas.
White & Case. (2026). United States terminates IEEPA-based tariffs following Supreme Court decision, 2 de marzo de 2026.
Andaman Partners. (2026). Global Services Trade Is Shifting Decisively Toward Digital Delivery, abril de 2026, con base en datos de la OMC.
[1]Si bien se toman las licencias necesarias para focalizar en los tópicos de interés y se incluyen opiniones del autor, el presente trabajo se basa principalmente en la estructura y los datos del “World Economic Outlook” de abril de 2026 (“Global Economy in the Shadow of War”) y de su actualización de julio de 2026 (“Global Economy in Crosscurrents of War and Technology”), elaborados por el Fondo Monetario Internacional. Para el apartado sobre comercio internacional se toma principalmente como fuente el “Global Trade Outlook and Statistics” de marzo de 2026 elaborado por la Organización Mundial del Comercio, y para el apartado sobre flujos de capitales, el “World Investment Report 2026” de la UNCTAD.
[2]En este apartado se emplea en ocasiones un lenguaje prospectivo para referirse al año 2025, dado que al momento de elaborar este trabajo (agosto de 2026) algunos datos definitivos de dicho ejercicio aún no están disponibles y se basan en estimaciones preliminares de los organismos citados.