Departamento de Relaciones Económicas Internacionales
Artículos
La economía china: situación actual y perspectivas
Julio Sevares[1]
La economía china presenta un cuadro de luces y sombras: la tasa de crecimiento es menor que la de años anteriores y que la de otros países asiático y tiene una tasa de inflación muy baja que amenaza convertirse en deflación. Desde el punto de vista estructural sufre un problema demográfico que puede reducir su crecimiento en los próximos años llevándola a la denominada “trampa de los ingresos medios” y presenta crecientes señales de sobreinversión y sobrecapacidad productiva que se traduce, entre otros problemas, en una creciente presión exportadora que está generando reacciones proteccionistas.
Pero, por otra parte, ha resistido muy bien la embestida arancelaria de Estados Unidos y avanza firmemente en la carrera tecnológica en rubros claves como la Inteligencia Artificial, la computación cuántica, autos eléctricos y tecnología para energía renovables todo lo cual constituye una palanca para su crecimiento cuantitativo y cualitativo.
La reducción del crecimiento
En los últimos años la economía china redujo su ritmo de crecimiento por debajo incluso de otras economías dinámicas asiáticas.
Tasa de crecimiento anual del PBI chino (%)
Fuente: Tradingeconomics. https://tradingeconomics.com/china/gdp-growth-annual
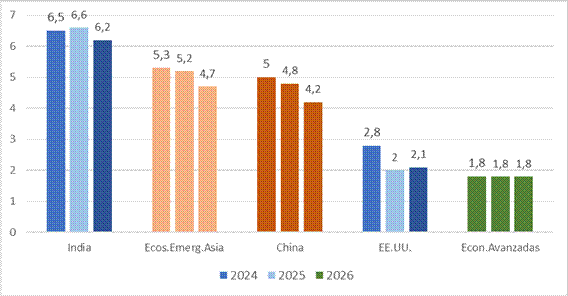
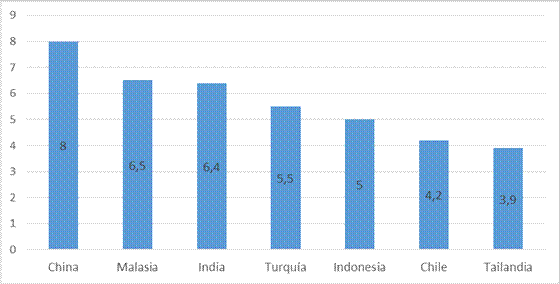
Las estimaciones más recientes del FMI (Perspectivas de la Economía Internacional, octubre de 2025) señalan una tasa de crecimiento menor para este año y el próximo.
Tasas de crecimiento del PBI en países y grupos seleccionados (%)
Fuente: International Monetary Fund (2025). World Economic Outlook October 2025.
Sin embargo, los resultados en lo que va del año muestran un incremento más vigoroso. Según la Oficina Nacional de Estadísticas de China (NBSC, según su sigla en inglés) en los tres primeros meses del año el PBI creció un 5,2% en relación al mismo período del año pasado. Pero la tasa de crecimiento anual por trimestre declinó del 5,4% de aumento en el primer trimestre, al 4,8% en el tercero.
El valor agregado de las empresas industriales creció 6,2% y la tasa de desempleo promedio se mantuvo baja (5,2%) pero del 16% entre los jóvenes. [2]
De todos modos, considerando las tensiones comerciales, además de las políticas y bélicas en varias partes del mundo, ese crecimiento podría verse afectado.
En el caso de la industria, uno de los principales motores de la economía china se observan tasas mensuales de crecimiento mayores que las del año pasado, pero declinantes desde el mes de marzo (según el Índice de Valor Agregado de Empresas Industriales del NBSC).
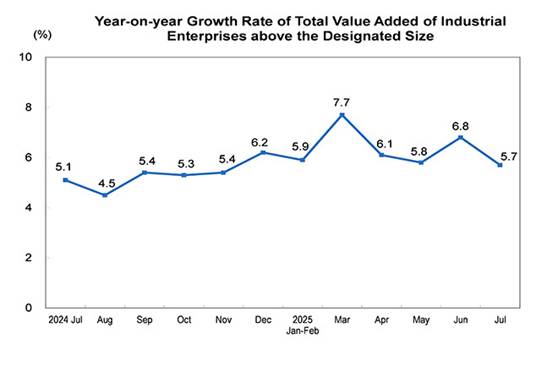
Fuente: National Bureau of Statistics of China. National Bureau of Statistics of China
Pero, por otra parte, el Indice de Actividad Manufacturera del NBSC, en lo que va del año, la mayor parte de los últimos meses estuvo por debajo del parámetro 50 que indica estancamiento.
También, según el NBSC también registra una caída en el crecimiento de las ganancias de empresas y en la inversión industrial y una declinación en las ventas minoristas[3]
Política económica china
La economía china está muy centrada en la inversión y el ahorro y tiene una baja participación de la demanda en relación a las economías desarrolladas y a otras emergentes.
La estrategia china de crecimiento se basó, por décadas, en promover la inversión y las exportaciones, postergando una promoción del consumo, al igual que otros países asiáticos de rápido desarrollo en el siglo XX, como Japón, Corea del Sur o Taiwán.
Esta política generó el cuadro actual de elevada participación del ahorro, la inversión y las exportaciones en el PBI, con una menor participación relativa del consumo y, esto último, a pesar de las políticas de promoción del mismo de los últimos años.
Indicadores de ahorro, inversión y consumo, %/PBI. 2023
| País o región | Ahorro Bruto/PBI % | Formación Bruta de Capital/PBI, % | Gasto final de consumo/PBI, % |
| China | 44 | 42 | 56 |
| Estados Unidos | 19 | 22 | 81 |
| Unión Europea | 26 | 22 | s/d (79%)* |
| OCDE | 22 | 23 | s/d |
| Asia y Pacífico | 38 | 35 | s/d (68%)** |
| Argentina | 18 | 19 | 82 |
| Brasil | 19 | 16 | 82 |
*Promedio del indicador de Alemania, Francia y Reino Unido.
**Promedio del indicador de Indonesia, Malasia, Tailandia y Vietnam
Fuente: World Bank Open Data. Ahorro y FBCapital: https://data.worldbank.org/indicator. Gasto de Consumo: https://data.worldbank.org/indicator/NE.CON.TOTL.ZS
Hay que tener en cuenta, de todos modos, que, si bien China sigue teniendo un nivel de consumo/PBI menor que otras economías, el consumo tuvo un crecimiento importante, por encima del de otros países. La baja relación mencionada se debe a que tanto el ahorro como la inversión también siguieron creciendo aceleradamente.
Aumento del consumo en China y otros países en Siglo XXI
Fuente: Ruchir Sharma The myth of the suppressed Chinese consumer. In reality, the country has the fastest household spending growth rate of the 21st century. Financial Times 15/06/2025. https://www.ft.com/content/bf1e8755-de42-4ef3-97bf-1215d8bf894e
Ante la reducción de la tasa de crecimiento y la debilidad estructural del consumo, en los últimos años el gobierno chino está promoviendo este último. Efectivamente, la preocupación por estimular la demanda interna está presente en el gobierno chino desde hace años: los últimos planes quinquenales explicitan el objetivo de girar desde el crecimiento basado en las exportaciones y la inversión, hacia uno más basado en el consumo.
Una de las políticas indirectas para fomentar el consumo fue el plan para erradicar la pobreza extrema lanzado en 2012 y culminado el 2021.
En febrero de 2023 de Consejo de Estado anuncio medidas para impulsar la compra de vehículos y electrodomésticos con incentivos crediticios y fiscales y convocó a que los gobiernos locales y los fabricantes participen de esa orientación.
En marzo de 2025, en las denominadas Dos Sesiones, las reuniones del Congreso y de la Conferencia Consultiva Política que tienen lugar cada marzo, se reiteró que el estímulo al consumo es una prioridad máxima y el Consejo de Estado, órgano ejecutivo del gobierno, anunció nuevas medidas para aumentar los ingresos de los ciudadanos, estabilizar los mercados inmobiliarios y bursátiles y mejorar el sistema de estado de bienestar.
En junio del mismo año, el Consejo de Estado, anunció aumentos en el gasto en educación, seguridad social (aumento de la pensión mínima), políticas de empleo y guarderías (esto último parte de la política para estimular la natalidad).[4]
Finalmente, en septiembre de este año, el Ministerio de Comercio anunció medidas para incentivar el gasto de los consumidores chinos, considerando las dificultades que afronta el comercio exterior por la guerra arancelaria de EE.UU.[5]
A pesar de las medidas tomadas en los últimos años el consumo sigue deprimido por la incertidumbre de la población sobre futuro del empleo (el desempleo juvenil es más del 20%) y de los ingresos, y porque la caída de la natalidad compromete la situación de los mayores que dependen en buena medida de la ayuda de sus hijos. [6]
Estos temores reducen la propensión a consumir a pesar de la baja tasa de interés: es la “Trampa de Liquidez” keynesiana, consistente en que la economía no crece, o no lo suficiente, a pesar de la baja tasa de interés, problema que tuvieron Japón desde 1990 y en Europa luego de la crisis 2008. Ante esa caída los gobiernos responden (al modo keynesiano), aumentando el gasto público.
De hecho, como reflejo de la precaución del consumo, los ahorros bancarios aumentaron y los deudores rescatan hipotecas ya tomadas (no compran nuevas viviendas).
Estímulos del lado de la oferta
El gobierno busca estimular la economía también con incentivos del lado de la oferta para compensar una eventual pérdida de dinamismo en las exportaciones y entendiendo que la creación de empleos es una forma indirecta de promover el consumo.
También tiene un lugar destacado la promoción de la tecnología, incrementada desde el lanzamiento de las restricciones a las exportaciones de tecnología por parte de EE.UU. a partir de 2018, para promover la creación de nuevas empresas y empleos de calidad.
Aunque esa política se incrementó poco después de la llegada de Xi Jinping al poder con el Plan “Made in China 2025” de 2014, cuyo propósito es aumentar el nivel de integración tecnológica en producción y servicios y pasar del “fabricado en China” a desarrollado en China a través del desarrollo tecnológico e industrial, la absorción de tecnología de inversiones externas y la compra de empresas extranjeras de y con alta tecnología.
Esa política incluye ahora planes para desarrollar chips de tecnología avanzada que ya no puede obtener de Estados Unidos.
Exportación de bienes y servicios de China.
La exportación de bienes y, en forma creciente, la de servicios tiene una importancia decisiva en la formación del Producto en China. Entre 1980 y 2019, es decir antes de la caída del comercio internacional por la pandemia, la participación de China en las exportaciones mundiales de mercaderías (en dólares actuales y según el Banco Mundial Open Data), aumentó del 1% al 13%. Según las estadísticas del Banco Mundial (World Bank Open Data), en 2024 las exportaciones de bienes y servicios fueron un 20% del PBI, casi el doble del porcentaje que muestra EE.UU. (11%)[7]
China es un socio comercial importante de más de 150 países y en 2024 incorporó un nuevo destino para sus exportaciones y cuatro países proveedores y la participación de los países de la Iniciativa de la Franja y la Ruta, aumentó hasta el 50,3%.[8]
Estados Unidos, considerado individualmente, es el principal destino de las exportaciones chinas y el principal proveedor del país asiático.
Según informaciones oficiales de China, el comercio exterior del país resistió muy bien las restricciones impuestas por Estados Unidos desde 2018 y reforzadas a partir de2025.
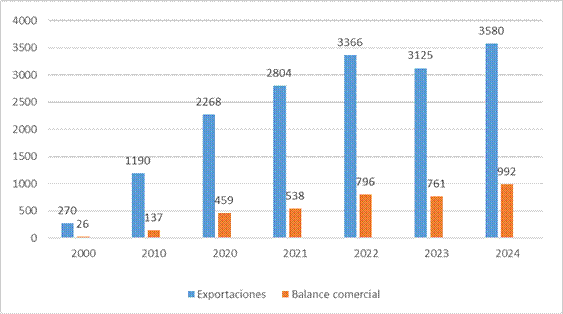
En 2024 las exportaciones de China aumentaron un 7%, según la agencia oficial Xinhua, logrando un superávit comercial histórico de u$s990.000 millones, un 20% mayor que el de 2023, un ritmo de crecimiento que cuadruplicó el de su economía.
El superávit comercial general siguió aumentando desde 2018 y el de bienes manufacturados alcanzó un 10% de su economía.
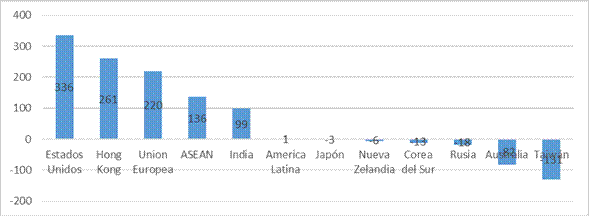
En 2023 el mayor superávit comercial lo tuvo con Estados Unidos y el mayor déficit con Taiwán. [9]
Y, en los primeros ocho meses de 2025, el comercio de bienes creció un 3,5% en relación al mismo período de 2025; las exportaciones crecieron un 6,9% y las importaciones cayeron un 1,2% en relación al mismo período de 2024. El superávit comercial creció un 3,5%. Y, según La Administración General de Aduanas de la República Popular China (GACC, por sus siglas en inglés) las exportaciones se han visto impulsadas por la demanda de mercados fuera de Estados Unidos.[10]
Por la política arancelaria de EE.UU. en ese período las exportaciones a EE.UU. se redujeron por quinto mes consecutivo y aumentaron las ventas a otros destinos: los principales desvíos de comercio se produjeron hacia a mercados de la ASEAN, especialmente los de Vietnam y Tailandia.
Según la estimación publicada en el DHL Global Conectedness Tracker de octubre de 2025, entre 2024 y 2025 las exportaciones de chinas siguieron creciendo y en julio de 2025 fueron un 9% mayores que en el mismo mes del año anterior.
En los ocho primeros meses de 2025 las importaciones chinas desde EE.UU. cayeron 15% en valor, por el equivalente a u$s51.000 millones.
La baja del comercio entre EE.UU. y China fue compensado el aumento del comercio con la Asociación de Naciones del Sudeste Asiático (ASEAN) con operaciones por u$s56.000 millones. También aumento el comercio con África (25%)y la Unión Europea (8%).
La resilencia del comercio no alcanza solo a China ya que, según la estimación citada, en 2025 el comercio mundial será algo mayor que en 2024, creciendo un estimado 2,5%.
En 2024 Estados Unidos fue el principal destino de las exportaciones chinas (14,8% del total), seguido de Hong Kong (8,1%) y Japón (4,7%). Alemania y los Países Bajos, 8° y 9° destino, reciben el 6%, pero de conjunto, la Unión Europea es el primer destino de las exportaciones.[11]
Los principales proveedores fueron Estados Unidos (6,5% de las importaciones), Corea del Sur (6,3%) y Japón (6,3%).
Exportaciones y balance comercial de China, miles de millones de euros
Fuente: Datos hasta 2023, Expansión/Datosmacro.com. https://datosmacro.expansion.com/comercio/exportaciones/china.
; datos 2024, Statista.com. Statistics. https://www.statista.com/statistics/263632/trade-balance-of-china/#:~:text=In%202024%2C%20China’s%20merchandise%20trade,China%20is%20the%20European%20Union.
El mayor superávit comercial de China es con Estados Unidos, seguido por el que tiene con la Unión Europea, sin contar su superávit con Hong Kong, Región Administrativa Especial del país. Su mayor déficit es con Taiwán.
Balance comercial de China con socios comerciales, miles de millones de dólares (2023)
Fuente: Statista. Trade balance between China and its leading trading partners in 2023, by partner. https://www.statista.com/statistics/1401713/china-trade-balance-with-leading-trading-partners/
La política de exportación de China y sus límites.
Por su política industrial, China se ha convertido en el principal fabricante mundial de numerosos productos y tiene fuertes excedentes que su mercado interno no está en condiciones de absorber por lo es necesario exportarlos (Rosen, Goujon y Wright, 2024).
Actualmente la producción industrial China supera a las nueve siguientes naciones manufactureras más significativas combinadas (es decir, el G7 –Estados Unidos, Alemania, Francia, Japón, Gran Bretaña, Canadá e Italia- con India y Corea).
La participación de China en la producción manufacturera bruta pasó del 5% del total mundial al 35%: superó a Japón en la década de 1990, y a Alemania y Estados Unidos a mediados y a finales de la década de 2000, respectivamente (Baldwin, 2024-2).
En una primera fase de su industrialización, las exportaciones estaban compuestas mayoritariamente por productos basados en mano de obra barata y tecnología baja o media y, por lo tanto, eran una fuente de bienes de consumo e insumos más baratos que los producidos en los países más desarrollados, principales clientes de China. Pero, a medida que evolucionaron hacia bienes más complejos que comenzaron a competir con la producción local de esos países, la visión de Estados Unidos y otros países sobre el desarrollo chino cambió y China pasó a ser considerado un desafío estratégico e, incluso, una amenaza para la seguridad nacional. (Sevares, 2023)
Esta nueva posición dio lugar a respuestas comerciales y políticas que llegaron a convertirse en la actual guerra de aranceles y sanciones.
Y el proteccionismo es lesivo para China porque sus exportaciones de manufacturas son el 19% de su PBI.
Desde 1995 los sectores que tuvieron un mayor crecimiento en las exportaciones chinas fueron maquinaria, transporte, productos electrónicos y de computación y equipamiento eléctrico (Baldwin, 2024-1).
Esta tendencia está impulsada por las políticas de promoción de las industrias exportadoras, que el Gobierno mantiene al tiempo que realiza también estímulos al consumo. Esa promoción se mantiene tanto por razones comerciales y estratégicas como por el efecto que el crecimiento industrial tiene sobre el crecimiento, los ingresos de la población y el empleo. (Sevares 2024)
Y, según Alicia García-Herrero y Alessio Terzi (2024), el aumento de las exportaciones industriales no se debe solo a los subsidios, que los autores calculan en el 2% del PBI chino, sino también a la falta de mejores alternativas de inversión dada la caída en la rentabilidad en sectores que fueron durante décadas los más grandes destinos de inversión, como la infraestructura y el sector inmobiliario. Los subsidios provienen de facilidades fiscales y de créditos dirigidos realizados por los bancos oficiales de desarrollo o por los bancos comerciales que son dirigidos por el gobierno chino.
Además, gran parte del comercio exterior de bienes industriales de China y de otros países emergentes y desarrollados se origina en las cadenas de valor internacionales, que son particularmente densas en Asia. Y debido a su avance industrial y exportador China ocupa en esas redes un papel relevante. (Baldwin, 2024-1)
Paralelamente, un tema central es el de las exportaciones de servicios que, en el mundo, crecen más rápido que las de manufacturas. Desde principios de siglo, las exportaciones de servicios de los países emergentes crecen más rápidamente que las de los países más desarrollados y, dentro del grupo emergente, y China es el país de mayor crecimiento exportador de servicios (Baldwin, 2024-2).
Otro aspecto de la cuestión es que el mercado chino se convirtió en una base privilegiada para el asentamiento de empresas de los países desarrollados muchas de las cuales abandonaron su base productiva original y comenzaron a competir en sus países de origen con productos fabricados en China, afectando el mercado de trabajo y la capacidad de esas economías de generar tecnologías (cuya creación depende no sólo de la inversión de las empresas y los Estados sino también de la creación tecnológica en el curso de los procesos productivos, el “learning by doing”).
Parte de las políticas actuales de respuesta a la competencia china pretenden, precisamente, recuperar empleos industriales perdidos y capacidades de creación tecnológica.
Como respuesta a la nueva situación, desde que el presidente Trump impuso aranceles al acero, aluminio, paneles solares y lavarropas en 2018 y 2019, China ha tratado de reducir su dependencia de las exportaciones a los consumidores estadounidenses. Su cuota de las importaciones estadounidenses ha caído del 21% en 2016 al 13,4% el año pasado, según datos del gobierno estadounidense, reduciendo la exposición comercial de Beijing.
Al mismo tiempo, la capacidad de producción china se ha desviado a través de países del sudeste asiático como Vietnam y Camboya, donde los fabricantes chinos aprovecharon la mano de obra más barata y su menor exposición a los aranceles estadounidenses.
Potencias medianas como Brasil, India y los miembros de la Asociación de Naciones del Sudeste Asiático (ASEAN, por sus siglas en inglés) también están realizando nuevas alianzas comerciales para reducir su dependencia de las importaciones de empresas de países sancionados por Estados Unidos y otros países.
(Keyu, 2024)
Sobrecapacidad productiva
La promoción de la inversión en empresas públicas y privadas ha dado lugar, según algunas estimaciones, a la acumulación de sobrecapacidad en sectores de la industria, lo cual reduce la eficiencia productiva y pone un límite a la posibilidad de mantener este tipo de promoción, lo cual es preocupante en el actual contexto de reducción de las tasas de crecimiento.
La sobreinversión aparece cuando hay una brecha significativa entre la producción y la demanda doméstica por lo que obliga al país a colocar su excedente en el exterior. Como se consignó antes, China produce alrededor del 30% de las manufacturas mundiales y consume solo un 18%, por lo que depende de sus exportaciones de manufacturas y de la capacidad de los mercados externos para absorberla.
Según un estudio de la fundación alemana Mercator (Gunter et. al., 2025) el riesgo de sobrecapacidad aparece en industrias tradicionales como acero y vehículos de pasajeros y cada vez más en industrias de punta como semiconductores y electrolizadores, estos últimos fundamentales para la generación de energía limpia. El trabajo cita un informe de 2024 de la Cámara de Comercio de la UE en China según el cual el 35% de las 529 empresas consultadas considera que hay sobre capacidad y un 10% lo espera en el futuro. En la industria automotriz la sobrecapacidad aparece en el 62% de las industrias, en farmacéutica en el 56%, en maquinaria industrial en el 55% y en químicos en el 51% de la capacidad productiva.
La sobreproducción tiende a presionar los precios internos a la baja lo cual puede ser beneficioso para los consumidores, tanto del país como del exterior, efecto que se verificó tanto en China como en muchos mercados con el ingreso de mercaderías chinas más baratas que las producidas localmente.
Pero, en el caso del mercado chino la sobreproducción promueve también la deflación de precios hasta un punto que, como se explica en el próximo apartado, puede tener efectos negativos para la producción. A esto se agrega que la caída de los precios inmobiliario redujo el valor de las propiedades de las personas, las cuales en muchos casos eran instrumentos de inversión, lo cual creó un “efecto pobreza” que tiende a desalentar el consumo.
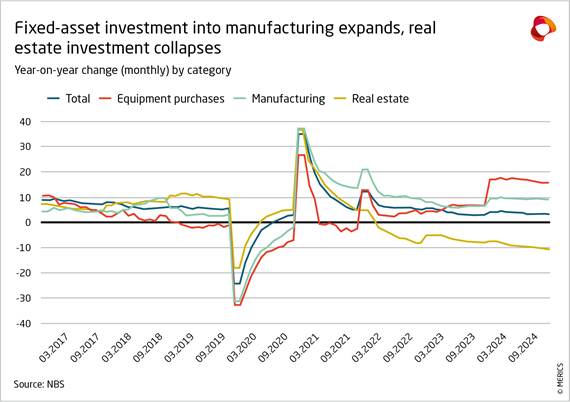
El siguiente cuadro del NBS muestra, precisamente que, mientras la inversión en industria aumenta, la que se realiza en el sector inmobiliario decrece.
Fuente: Gunter et.al. 2025
Los causantes más frecuentes de la sobreinversión, son los estímulos de los gobiernos, tanto el central como los locales, en la forma de subsidios directos a la producción y la investigación tecnológica, créditos baratos y la producción de las empresas estatales (SOEs) que están menos o nada sujetas a la competencia del mercado.
Según John Reid (2025), de la universidad CKGSB de Hong Kong, para el gobierno central chino la principal causa son los incentivos que ofrecen los gobiernos locales para atraer manufacturas lo cual contribuye a la duplicación de inversiones y afecta la orientación centralizada de la economía.
Un indicador del estímulo a la industria es el incremento de los préstamos al sector: según el Banco Popular de China (Banco central), los préstamos de largo plazo a industrias chinas pasaron del 10% del total en 2019, al 30% a fines de 2024. (Gunter et. al., 2025)
La sobrecapacidad se debe también a la competencia de empresas privadas que las impulsa a invertir para ganar competitividad.
Algunas industrias aparecen como ejemplos destacados de este fenómeno. Una de ellas es la siderurgia, cuyos productos están desplazando desde hace años los de industrias de otros países[12]; otra es la de paneles solares, donde la producción china equivale a casi toda la demanda mundial presente y otra, finalmente, la de automóviles eléctricos, en la que numerosas empresas compiten ferozmente bajando precios dando lugar a una sobre producción interna y a una ola de exportaciones que está presionando y creando reacciones proteccionistas en mercados externos.[13]
En suma, como sostiene LIzzi C. Lee (2025-I) en un trabajo sobre el tema, “la sobrecapacidad se convierte en algo más que un problema sectorial: repercute en toda la economía china, encerrándola en un ciclo de bajos beneficios, débil inversión, lenta creación de puestos de trabajo y, consistentemente, débil demanda”
El gobierno chino reconoce el problema de la sobrecapacidad y está tomando medidas para reducirla en algunos de los sectores más afectados.[14]
Peligro de deflación
Pero también hay problemas de cuidado, como la tendencia deflacionaria. La deflación es un problema porque desalienta el consumo y porque aumenta los intereses reales (nominales menos inflación) que pagan consumidores, inversores y deudores, en un contexto de elevada y creciente deuda interna (un 300% del PBI sumando la pública y la privada, que es la mayor parte).[15]
Según el NBSC, en agosto de 2025 los precios al consumidor cayeron 0,4% en relación al mismo mes del año anterior, siendo el quinto mes de caída en el año. Los precios de los alimentos cayeron por debajo del promedio general, siendo la mayor caída de los últimos cuatro años. Por el contrario, los precios no-alimentarios aumentaron y la inflación núcleo, que excluye alimentos y energía aumentó 0,9% en relación al mismo mes del año anterior.[16] En los ocho primeros meses del año la inflación (IPC) fue cercana a cero.
Índice de Precios al Consumidor
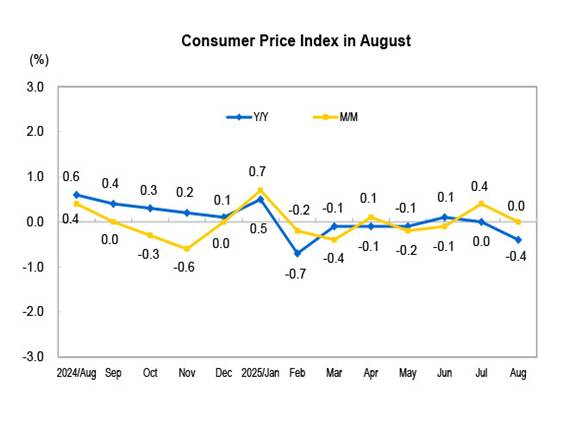
Fuente: NBSC. https://www.stats.gov.cn/english/PressRelease/202509/t20250911_1961160.html
Por otra parte, según las estadísticas oficiales (NBSC), las tasas de beneficios de las empresas en su conjunto tienen una tendencia levemente declinante y, en los siete primeros meses de 2025 fueron menores que las del mismo período de 2024. Sin embargo, esto está motivado por una caída en los beneficios de las empresas estatales, mientras que las privadas muestran números positivos. [17]
La preocupación del banco central de China por la deflación se manifestó en su búsqueda de asesoramiento entre bancos de Europa, familiarizados con el tema por la experiencia de muy baja inflación europea en los años previos al shock causado por la invasión rusa a Ucrania.[18]
Tendencias peligrosas: crisis inmobiliaria, caída demográfica y riesgo de “japonización”
China enfrenta, como otros países, un problema demográfico que afecta su economía.
La población china está envejeciendo más rápido que la de muchos países desarrollados y más del 15% de la población supera los 65 años, y se proyecta que para 2050 cerca de un tercio de los chinos será anciano. El número de habitantes urbanos entre 28 y 32 años alcanzó un pico en 2019, poco antes de que estallara la burbuja inmobiliaria. (Fuxian, 2025).
La declinación demográfica afecta las perspectivas de la producción porque reduce la oferta de trabajo y aumenta el costo de la mano de obra, por lo que plantea la necesidad de aumentar la capitalización y la productividad del capital y la mano de obra.
También genera presión sobre los sistemas de pensiones, salud y cuidados de larga duración y agudiza la urgencia por aumentar el gasto público en el sistema de seguridad social.
En términos generales existe el riesgo de que el país se encamine hacia la denominada “Trampa de los ingresos medios”, que implica que un país pierde oferta de mano de obra bajara y tiene que aumentar el gasto en seguridad social antes de alcanzar un nivel de ingresos per cápita elevado. El PBI por habitante de China (en dólares constantes es el 20% del de EE.UU., el 38% del de la UE y menor que el de Chile, según el Banco Mundial (World Bank Open Data).
Atento a esta tendencia, en 2016 el gobierno revirtió la política de un hijo por familia y estableció estímulos para promover la natalidad, como subsidios directos, deducciones fiscales, créditos hipotecarios y extensión de licencias por maternidad y paternidad, pero la tendencia declinante no se revirtió.
El demógrafo Yi Fuxian (2025) analiza la situación demográfica de China y su impacto en el sector inmobiliario y traza paralelismos con la experiencia de Japón antes y después de su crisis de 1989 que sumergió al país en una tendencia de deflación y bajo crecimiento que se prolongó por décadas.
Antes de ese año, tuvo lugar en Japón una burbuja especulativa que incluyó al sector inmobiliario, motorizada por el incremento de los ingresos de la población y a las expectativas de una continuidad de esa tendencia dando a un fuerte aumento de los precios inmobiliarios, junto con los precios en el mercado de valores. Cuando la burbuja estalló esos precios cayeron y, además, el menor crecimiento y el envejecimiento de la población dio lugar a una caída de la demanda de viviendas.
El cambio de perspectivas económicas condujo a una retracción del consumo y a una reducción de los casamientos y, por lo tanto, de la natalidad, consolidando la tendencia deflacionista y recesiva. Paralelamente, la caída en la oferta de mano de obra aumentó el costo laboral. La necesidad de promover la demanda y atender a mayores costos en seguridad social derivó en un aumento del déficit público y de la deuda pública, en la actualidad una de las más altas del mundo.[19]
En China, la burbuja inmobiliaria comenzó como consecuencia de las medidas de estímulo económico que lanzó el gobierno para contrarrestar la contracción de la economía luego de la crisis financiera y productiva mundial de 2008. Estas medidas incluyeron facilidades para créditos inmobiliarios y promovieron la demanda en el sector y el aumento de los precios. Las compras de viviendas se convirtieron en un instrumento privilegiado del ahorro de las familias, llegando a representar el 70% de los activos de las familias, y el sector inmobiliario llegó a representar el 25% del PBI y un 38% de los ingresos públicos, especialmente en los gobiernos locales que se financiaban vendiendo tierras para construcción.
La burbuja estalló en 2021 y, a partir de ese año, los precios de las viviendas cayeron licuando los activos de los propietarios y su capacidad de consumo y ahorro y desalentando nuevas compras de viviendas. También afectaron el empleo, las finanzas de las constructoras y, en general, las expectativas de consumidores e inversores.
El Gobierno tomó medidas para recuperar inmobiliarias afectadas y para estimular la demanda sectorial, como reduciendo tasas de intereses y ofreciendo viviendas a bajo precio, lo cual evitó un colapso del sistema, pero no alcanzó para una reversión firme de la tendencia sectorial.
En suma, la economía china ya no es la estrella indiscutida del crecimiento asegurado y genera incertidumbres sobre su futuro y, consecuentemente, sobre la capacidad del Partido Comunista para mantener la legitimidad de su dominio.
La versión oficial de los problemas
El gobierno chino reconoce estos problemas: un editorial reciente publicado en el Diario del Pueblo, periódico oficial del Partido Comunista chino, como parte de una serie de editoriales de opinión, explicita una serie de problemas económicos del país, incluyendo la débil demanda doméstica, las presiones fiscales en los gobiernos locales, tendencias deflacionarias y un persistente desajuste entre la oferta y la demanda (Lee, 2025-II).
Especifica que el Partido tiene objetivos duales que incluyen preservar la estabilidad social sosteniendo el empleo y promover gradualmente el avance tecnológico de la industria en las cadenas de valor.
Identifica sectores básicos de la industria, como químicos, maquinaria y otros, que deben ser actualizados, no reemplazados. Los instrumentos para este avance serían la automatización, digitalización, Inteligencia Artificial, robotización y otros.
Pero no considera estos problemas como estructurales sino como síntomas de avance tecnológico y realineamiento industrial.
En relación a la necesidad de promover el consumo, señala prescripciones de larga data como fortalecer la red de seguridad social para reducir el ahorro de precaución (ante, precisamente, la debilidad de la seguridad social) y, de esa forma, promover el consumo en forma indirecta.
Diferentes visiones sobre la situación china.
Todo esto ha generado una corriente de opinión sobre el fin del auge chino que convive con otra que, números en la mano, afirma que la economía sigue avanzando, principalmente en términos cualitativos.
La reducción de la tasa de crecimiento y los problemas aparecidos en los últimos años (crisis inmobiliaria, presiones deflacionarias, costos de las restricciones al acceso de tecnologías avanzadas de Estados Unidos, etc.) han generado una corriente de opiniones que subrayan las debilidades de la economía china y trazan pronósticos según los cuales enfrentaría problemas como los ya mencionados de una tendencia de menor crecimiento y frustración de las aspiraciones de convertirse en la primera potencia mundial en un futuro no lejano.
Una visión crítica es la de Hal Brands (2021), de la Universidad John Hopkins, quien sostiene que China es un poder declinante (y que por eso, no por su crecimiento, es una amenaza para EE.UU.). Brands puntualiza que, en este siglo, el país perdió su autosuficiencia en energía y alimentos dependiendo del abastecimiento externo. También perdió la ventaja de su alta oferta de adultos en el mercado de trabajo y se enfrenta a una fuerte declinación demográfica.
Paralelamente, registra una pérdida de productividad, por lo que cada unidad de producto requiere más capital y trabajo que en el pasado. El autor cita una información del Conference Board, según la cual la productividad total de los factores (TFP, por su sigla en inglés) declinó un 1,3% anual entre 2008 y 2019.
Estas tendencias tienen y tendrán consecuencias negativas sobre el fisco porque tendrá que aumentar progresivamente su gasto en seguridad social y en estímulos económicos. aumentando la deuda pública.
Finalmente, como consecuencia de su política exterior regional cada vez más asertiva y hasta agresiva (como en el Mar del Sur de China) el país está encontrando resistencias de otros países de la región con los que, por otra parte, tiene fuertes vínculos económicos.
Una amenaza señalada por algunos analistas es el de la “japonización” de la economía china. En esta línea, el demógrafo Yi Fuxian (2025) analiza la situación demográfica de China y su impacto en el sector inmobiliario y traza paralelismos con la experiencia de Japón antes y después de su crisis de 1989, que sumergió al país en una tendencia de deflación y bajo crecimiento que se prolongó por décadas.
El experto en China Scott Kennedy (2025) señala, por su parte, los importantes esfuerzos y avances de China en material tecnológica en los últimos años pero también, citando a quien fuera Primer Ministro y economista Li Keqiang, una parte importante de la población china sigue viviendo en condiciones de pobreza y con un nivel educativo que no le permite integrarse a las nuevas actividades intensivas en tecnología las que, por otra parte, generan menos empleos que las industrias tradicionales o los servicios de baja productividad. Esto contribuye a explicar, según Kennedy que, a pesar de sus avances tecnológicos, la economía china en su conjunto sigue teniendo tasas de crecimiento menores que en el pasado e, incluso, declinantes.
Pero también existen visiones que enfatizan los logros y posibilidades de China, especialmente su capacidad para avanzar en la tecnificación y modernización de su producción, estimulada en buena medida por las restricciones tecnológicas impuestas por EE.UU., a saber, una sustitución forzada de importaciones tecnológicas.
No se trata de un fenómeno novedoso porque en muchas ocasiones las presiones y restricciones externas, creadas por guerras, crisis, sanciones, etc., promovieron esfuerzos de industrialización y tecnificación en países de menor desarrollo relativo.
Desde la Academia se cuenta el trabajo de los especialistas Campbell y Doshi (2025), quienes señalan que la capacidad productiva de China es tres veces mayor que la de EE.UU. lo cual constituye una ventaja decisiva en la competencia tecnológica y militar, y excede las capacidades de los nueve países siguientes a las dos principales potencias. En este sentido que en lo que va del siglo la participación china en la producción manufacturera se multiplicó por cinco, llegando al 30% del total mundial, mientras que la de EE.UU. se redujo a un 15%. Citan estimaciones de las Naciones Unidas según las cuales esos porcentajes en el futuro serán del 45% y el 11% respectivamente. En la actualidad, China lidera en muchas industrias tradicionales y en energía y gana posiciones también en sectores avanzados (energías renovables y vehículos eléctricos, los más sobresalientes).
Es así que, si bien todavía está actualizándose en sectores como biotecnología y aviación, que han sido tradicionalmente dominados por Estados Unidos, ha llegado a producir casi la mitad mundial de los productos químicos, la mitad de los barcos, más de dos terceras partes de los vehículos eléctricos y más de las tres cuartas partes de las baterías eléctricas, el 80% de los drones de consume y el 90% de los paneles solares. Todo ello, según los autores debido a esfuerzos de política industrial como el citado plan Made in China 2025.
Un aspecto a tener en cuenta es el avance de las tecnológicas chinas. En los últimos años el gobierno chino profundizó su control sobre las empresas privadas, en especial sobre las tecnológicas, así como sus presiones para que se alineen con sus objetivos económicos, lo que generó la idea de que podría desalentar la iniciativa privada y la innovación. Sin embargo, la innovación de las empresas siguió adelante como lo prueba el avance en tecnologías de punta. Un ejemplo reciente de este fenómeno fue la irrupción de Deep Seek y su modelo innovativo de IA.
Más aún, según Ray Wang (2025), experto en cadenas de suministros de semiconductores, la restricción de Estados Unidos a la exportación de semiconductores a China está fomentando el desarrollo doméstico de esos instrumentos, en lo que sería un típico caso de sustitución forzada de importaciones.
Otro indicados en este sentido es que, si bien en la actualidad, el Índice de Preparación para la IA del FMI (2023) de EE.UU. es un 20% más alto que el de China, pero este país supera a EE.UU. en cantidad de técnicos e ingenieros disponibles y por su mayor campo de aplicación de los avances tecnológicos por su enorme mercado (en el proceso de learning by doing), lo cual le otorga una perspectiva ventajosa. El Índice de China es, además, algo menor pero casi igual al de la Unión Europea.
China tiene también la ventaja de una economía con un alto grado de centralización y con mayor control del Estado sobre las sobre empresas privadas, lo que le permite desarrollar más fácilmente políticas estratégicas de tecnología y competitividad.
Todo esto, más los buenos resultados comerciales de China, a pesar de los aranceles y restricciones impuestas por Estados Unidos, explican que la dirigencia china se mantuvo firme frente a la ofensiva de EE.UU. y respondió con medidas más o menos simétricas. (Yuwen, 2025)
Bibliografía
Baldwin, Richard (2024-1). The chines Globalisation parados. Resolution in 8 charts.19/04/ 2024. https://www.linkedin.com/pulse/chinese-globalisation-paradox-resolution-8-charts-richard-baldwin-uklte
Baldwin, Richard (2024-2). Boletín Informativo Techint. N° 363 Enero-Diciembre 2024. XIX Seminario Internacional 2024 China y la reconfiguración del comercio y las inversiones internacionales China y la reconfiguración del comercio internacional. https://iosapp.boletintechint.com/Utils/DocumentPDF.ashx?Codigo=ba659bd1-e8e3-4304-a121-a2efd0ce986d&IdType=2
Brands, Hal (2021). China Is a Declining Power—and That’s the Problem. The United States needs to prepare for a major war, not because its rival is rising but because of the opposite. 24/09/2021. https://foreignpolicy.com/2021/09/24/china-great-power-united-states/
Campbell, Kurt M y Doshi, Rush (2025). Underestimating China. Why America Needs a New Strategy of Allied Scale to Offset Beijing’s Enduring Advantages. Foreign Affairs, May/June 2025. https://www.foreignaffairs.com/china/underestimating-china
DHL (2025) Global Conectedness Tracker October 2025. https://www.dhl.com/global-en/microsites/core/global-connectedness/tracker.html
Fuxian, Yi (2025). “China’s Housing Crisis Is Worse Than It Seems”. Project Syndicate, 03/06/2025. https://www.project-syndicate.org/commentary/response-to-china-housing-crisis-will-exacerbate-demographic-decline-by-yi-fuxian-2025-07
García-Herrero, Alicia y Terzi, Alessio (2025). China’s Economy Cannot Export Its Problems Away. Project Syndicate, 31/05/2024. https://www.project-syndicate.org/onpoint/china-exports-boom-papering-over-economys-structural-deficiencies-by-alicia-garcia-herrero-and-alessio-terzi-2024-05?utm_source=Project+Syndicate+Newsletter&utm_campaign=3ceb24746d-sunday_newsletter_12_15_2024&utm_medium=email&utm_term=0_73bad5b7d8-3ceb24746d-107368301&mc_cid=3ceb24746d&mc_eid=f998d34d4a
Gunter, Jacob et.al. (2025) Beyond overcapacity: chinese-style modernization and the clash of economics models. MERICS Report, 2025. https://merics.org/sites/default/files/2025-04/MERICS%20Report%20Overcapacities_2025%20final.pdf
International Monetary Fund (2023) AI Preparedness Index. https://www.imf.org/external/datamapper/AI_PI@AIPI/ADVEC/EME/LIC
International Monetary Fund (2025). World Economic Outlook Ocober 2025. https://www.imf.org/en/Publications/WEO/Issues/2025/10/14/world-economic-outlook-october-2025
Kennedy, Scott. China’s Tech Obsession Is Weighing Down Its Economy
A decade of cutting-edge investment hasn’t translated into growth. Foreign Policy, 10/10/2025. https://foreignpolicy.com/2025/10/10/china-tech-ai-innovation-economy-stagnation/?tpcc=editors_picks&utm_source=Sailthru&utm_medium=email&utm_campaign=FP%20Weekend%20-%2010112025&utm_term=fp_weekend
Keyu, Jin (2024). Turning Trump’s Tariffs Into China’s Opportunity. Project Syndicate 18/12/2024. https://www.project-syndicate.org/commentary/trump-tariffs-china-better-prepared-than-us-for-trade-war-decoupling-by-keyu-jin-2024-12
Lee, Lizzi (2025-I) The China Model’s Fatal Flaw. Why Beijing Can’t Overcome Overcapacity. Foreign Affairs 21/10/2025.
Lee, Lizzi C. (2025-II) Beijing’s Coded Editorials Reveal Big Economic Plans. People’s Daily has laid out an optimistic scheme for industrial transformation. Foreign Policy, 14/10/2025. https://foreignpolicy.com/2025/10/14/china-peoples-daily-editorials-zhong-caiwen/?tpcc=editors_picks&utm_source=Sailthru&utm_medium=email&utm_campaign=Editors%20Picks%20-%2010142025&utm_term=editors_picks
Reid, John (2025) Pushing limits: How can China deal with excess manufacturing capacity?. CKGSB. Knowledge. 03/03/2025.
Rosen, Daniel H., Goujon, Reva y Wright, Logan (2024). China slowdown has changed the trade war. Foreign Affairs 17/12/2024. https://www.foreignaffairs.com/united-states/chinas-slowdown-has-changed-trade-war
Seares, Julio (2023) Choque de Gigantes. Estados Unidos vs. China y la Reglobalización. Ediciones Corregidor. Buenos Aires.
Sevares, Julio (2024) Análisis de la actual política económica del Gobierno chino. Documento de Trabajo del Grupo de Trabajo sobre China del CARI. China en el año 2024: política exterior,política económica, relaciones con ASEAN y el mundo árabe-musulmán,y desarrollo de la inteligencia artificial. N°117, 12/2024. https://cari.org.ar/uploads/articles/CARI_497_ESP.pdf?r=2
Wang, Ray (2025) Washington May Regret Overextended AI Chip Controls. Foreign Policy 30/04/2025. https://foreignpolicy.com/2025/04/30/h20-nvidia-chips-ai-china-restrictions/?tpcc=editors_picks&utm_source=Sailthru&utm_medium=email&utm_campaign=Editors%27%20Picks%20-%2005022025&utm_term=editors_picks
Yuwen, Deng (2025) Why Beijing Is Standing Up to Trump
Chinese leaders have their pride, too. Foreign Policy, 14/04/2025. https://foreignpolicy.com/2025/04/14/china-trump-trade-war-xi/?tpcc=world_brief&utm_source=Sailthru&utm_medium=email&utm_campaign=World%20Brief%2004152025&utm_term=world_briefld
———————————————————–
Buenos Aires, 10 de noviembre de 2025
[1] Doctor en Ciencias Sociales (UBA), economista. Miembro de los Grupos de Trabajo sobre China y el Sudeste Asiático del CARI. Profesor en la Especialización en Estudios Chinos del IRI-UNLP. Miembro del Departamento de Relaciones Económicas Internacionales del IRI. Autor del libro “Choque de Gigantes. EE.UU. vs China y la Reglobalización”, Corregidor, 2023.
[2] National Boureau of Statistics of China (NBSC) National Economy Witnessed Steady Progress with Positive Results Achieved in High-Quality Development in the First Three Quarters. 20/10/2025. https://www.stats.gov.cn/english/PressRelease/202510/t20251020_1961608.html
[3] China’s economic slowdown deepens in August with retail sales, industrial output missing expectations. CNBC. 14/09/2025. https://www.cnbc.com/2025/09/15/china-retail-sales-industrial-output-slow-in-august-missing-estimates-as-real-estate-slump-worsens.html. Malos datos para la economía china: la producción industrial y del consumo registraron sus niveles más bajos en casi un año. Infobae, 15/09/2025. https://www.infobae.com/america/mundo/2025/09/15/la-economia-china-se-desploma-la-produccion-industrial-y-del-consumo-registraron-sus-niveles-mas-bajos-en-casi-un-ano/
[4] China unveils multiple policies to further enhance people’s well-being. CGTN 10/06/2025. https://news.cgtn.com/news/2025-06-10/China-unveils-multiple-policies-to-further-improve-people-s-well-being-1E5BXFZxEqI/p.html
[5] China anunció medidas para impulsar el consumo interno en plena guerra comercial con Estados Unidos. Infobae, 16/09/2025.https://www.infobae.com/wapo/2025/09/16/china-anuncio-medidas-para-impulsar-el-consumo-interno-en-plena-guerra-comercial-con-estados-unidos/
[6] CNBC, “Why aren’t Chinese consumers spending enough money?” 16/06/2025. https://www.cnbc.com/2025/06/16/why-arent-chinese-consumers-spending-enough.html
[7] En Chile ese porcentaje es 34%, en Brasil 18% y en Argentina 15%. World Bank Open Data. https://data.worldbank.org/indicator/NE.EXP.GNFS.ZS
[8] Xinhua. El comercio exterior de China alcanza un nuevo récord en 2024, 13/01/2025. https://english-www-gov-cn.translate.goog/archive/statistics/202501/13/content_WS6784a546c6d0868f4e8eec59.html?_x_tr_sl=en&_x_tr_tl=es&_x_tr_hl=es&_x_tr_pto=tc
[9] Xinhua. El comercio exterior de China alcanza un nuevo récord en 2024, 13/01/2025. https://english-www-gov-cn.translate.goog/archive/statistics/202501/13/content_WS6784a546c6d0868f4e8eec59.html?_x_tr_sl=en&_x_tr_tl=es&_x_tr_hl=es&_x_tr_pto=tc ; Keith Bradsher. El superávit comercial de China alcanza un récord de casi 1 billón de dólares. La Nación 13/01/2025. https://www.nytimes.com/es/2025/01/13/espanol/mundo/china-superavit-comercial.html#:~:text=El%20super%C3%A1vit%20comercial%20de%20China,de%20las%20dos%20guerras%20mundiales
[10] The State Council. China’s foreign trade sustains stable growth despite external headwinds. Xinhua 08/09/2025. https://english.www.gov.cn/archive/statistics/202509/08/content_WS68be6e1dc6d0868f4e8f565c.html?utm_source=chatgpt.com
[11] Santander. Chinese foreign trade in figures. https://santandertrade.com/en/portal/analyse-markets/china/foreign-trade-in-figures
[12] Sobre este tema: Comercio desleal y su impacto en América Latina. ALACERO y CANACERO, junio de 2025. https://alacero.org/wp-content/uploads/2025/06/2025-Informe-Comercio-desleal-y-su-impacto-en-LATAM.pdf
[13] Sobre este tema: Los vehículos eléctricos ultrabaratos chinos asustan a la propia China. The Economist, citado por Infobae, 23/09/2025. https://www.infobae.com/economist/2025/06/06/los-vehiculos-electricos-ultrabaratos-chinos-asustan-a-la-propia-china/
[14] China’s overcapacity crackdown faces litmus test in solar sector. Reuters 19/08/2025. https://www.reuters.com/sustainability/climate-energy/chinas-overcapacity-crackdown-faces-litmus-test-solar-sector-2025-08-19/
China aims to cut steel output, prune overcapacity, document shows. Reuters, 28/08/2025. https://www.reuters.com/markets/commodities/china-aims-cut-steel-output-prune-overcapacity-document-shows-2025-08-28/
China has a new overcapacity fix: stern lectures. Reuters, 12/09/2025. https://www.reuters.com/en/china-has-new-overcapacity-fix-stern-lectures-2025-09-12/.
[15] Tradingeconomics. https://tradingeconomics.com/china/inflation-cpi
[16] NBSC. Consumer Price Index in August 2025. https://www.stats.gov.cn/english/PressRelease/202509/t20250911_1961160.html
[17] NBSC. The Profit of Industrial Enterprises above Designated Size from January to July in 2025. https://www.stats.gov.cn/english/PressRelease/202509/t20250901_1960939.html
[18] China’s central bank seeks European lenders’ advice on low interest rates”. Financial Times, 02/07/2025. https://www.ft.com/content/49a99725-c35d-4d2d-b4cd-aa594f473696
[19] Otra opinión sobre el riesgo de “japonización” de China: What Is Japanification and Is it Happening to China? Bloomber Explainer. 28/02/2025. https://www.bloomberg.com/news/articles/2025-02-28/what-is-japanification-and-is-it-happening-to-china